都叫经营权,停车、充电和广告能算同一本账吗?|停车、充电和广告,钱到底从哪来?
都叫经营权,停车、充电和广告能算同一本账吗?停车、充电和广告,钱到底从哪来?
场景示意图,非实际项目照片或产品操作界面。
一份县域项目清单上,停车位、充电桩、广告位都写着“经营权”。名称相近,收入预测却可能完全不同:有的按次收费,有的按电量计费,有的要先找到广告客户。
能放进同一个项目清单,不代表能用同一个收入公式。 接这样的系统或运维项目,先弄清每项业务靠什么收钱,再讨论平台怎么接、服务怎么报。
01 停车先看可收费业务有没有发生
停车收入可以从开放泊位、车辆使用、收费规则和实际缴费逐层核查。这里的关键不是设备识别了多少辆车,而是哪些形成了有效收费订单,哪些属于免费时段、优惠或异常放行。
同一车场的应收、实收与到账可能落在不同日期。只给一张“收入日报”,没写统计口径,运营方和财务就可能各认一个数。停车有持续收费的可能,也仍然受区位、周边供给、收费政策和维护成本影响,不能凭“使用者付费”四个字保证收益。
02 充电先分清电量和可留下的钱
充电桩装好了,不代表每天都有足够订单。可用功率、停车便利、车型适配、设备在线情况和周边竞争,都会影响实际使用。
一笔充电交易还要区分电费、服务费、优惠、渠道费用与退款。购电成本、平台服务、设备维护和分成支出,也需要纳入核算。交易总额不是运营利润,充电量也不是停车场利用率。
不要统一断言“充电前几年一定亏”。有的点位已有稳定车流,有的还在培育,必须用对应点位和时期的记录判断。
运营人员现场比较停车、充电、广告等业务条件的概念场景。
03 广告先核查能不能上刊和收租
杆上有一块屏,不能直接按全年满租计收入。先核查点位是否可用、相关设置手续、展示范围和期限,再看客户合同、上刊验收、空置期及回款。
合同金额、已开票金额和实际收款也应分开。广告主取消投放、点位被临时拆改,都会改变后续收入。平台若只监测屏幕在线,就仍然缺少“谁买了、播了多久、收到多少”的经营资料。
资源利用类业务还可能受到许可范围、资源可利用量、环保及治理义务约束。以采砂为例,不能照搬停车“每天滚动收费”的逻辑;更不能因为有一份经营合同,就推定取得相应行政许可。
04 打包之后仍要能分开核算
跨业务平台可以统一点位编号和用户权限,但各业务应保留自己的计量、订单、成本与结算规则。否则,一个项目总收入增长了,却说不清是停车更忙、充电量增加,还是新收到一笔多年广告租金。
这里尤其要区分一次性交易回款与持续经营收入。提前收到多年租金,会影响资金时间分布,不能直接当成以后每年都有的收入。
“经营权”也不自动等于同一种法律安排。2024年第17号令对基础设施和公用事业特许经营有明确适用范围。 具体项目采用何种路径,应结合资产性质、投资建设运营安排和审批文件确认。
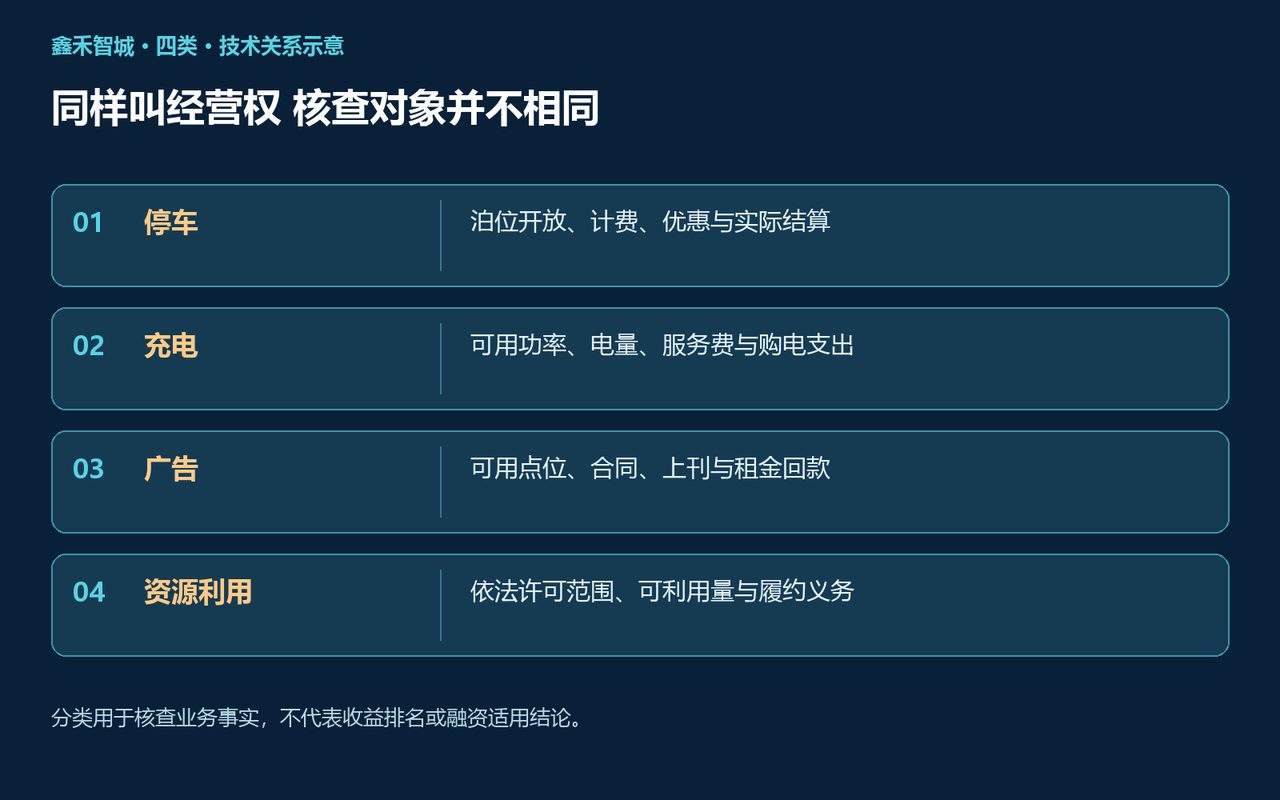
技术关系示意:同样叫经营权 核查对象并不相同。
05 接单前把付款来源问具体
系统建设费和长期运维费分别由谁支付?付款义务落在哪份合同?
哪些收入已有记录,哪些只是招商或利用率假设?
业务不及预期时,哪些服务仍要继续,费用如何安排?
每项业务的数据能否单独导出,并与合同及银行到账核对?
国办发〔2022〕19号强调保障公共利益和稳健运营。 从这一点出发,值得追问的是接手后有没有人、钱和制度把服务持续做下去。
别替所有经营权排一个“最赚钱”的名次。先把收入从哪里来、成本由谁承担说明白,系统与报价才有依据。
你手里的项目,能否把停车、充电和广告各自的收入与支出单独查清?
— 鑫禾智城 —
关注鑫禾智城,把停车、网络和弱电系统讲明白,让建设有依据,运维有记录。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。