银行安防框架锁死之后,剩下的缝藏在技术规范最后一页
银行安防框架锁死后,剩余机会往往藏在技术规范最后一页的缝里。
场景示意图,非实际项目照片或产品操作界面。
场景/技术关系示意:银行框架入围与规范末尾三类缝示意(非真实招标界面)。
两家银行、两期集采,把安防硬件的渠道锁得死死的。
一家股份行的两年期安防视频监控硬件集采,三个标段入围的翻来覆去就是那三五家头部厂商,有一个标段干脆只剩一家。几乎同一时间,另一家银行全行安防产品入围,四家直投。
两个公告摆一块看,结论很清楚:银行这几年的安防硬件,被头部三五家厂商包圆了。对本地集成商来说,难受的不是丢单,是连这张投标桌都坐不上。
以为拿着区域代理牌就能挤进银行框架——这张牌多半只是个号码牌,进不了符合性审查那一页。
01 不是看不起你,是合规门槛卡着
好多人纳闷:银行为什么只认原厂直投,不认区域代理商?
答案不在人情,在合规。
金融营业场所安全防范有专门强制要求,配上安防工程验收规范,银行一类招标普遍把“原厂设备、原厂质保、可追溯的授权链条”写进门槛。银行内审认的是原厂盖章的质保承诺和能一路上溯的授权链,不是代理商手写的一句“我负责”。
你手里那张区域代理的牌,在别的行业是进门的票;在银行这扇门,符合性审查第一页就可能过不去。你能做实施、能做售后,但没有原厂直投资质,连被比较的资格都没有。
02 两年期框架最狠:锁量不锁价
框架一旦签下来,头部几家吃下绝大多数份额,剩下的零头才流到下面的实施环节。
落到二级地市,一家县城支行的监控改造,本地商能摸到的活基本就两样:安装调试、巡检维保。而这两样,恰恰是整条链里毛利最薄的一段。设备差价、平台利润、质保服务费,全在原厂和总包手里。
更冷的是备件。原厂质保把替换件也一并收了进去——网点摄像头坏一只,换的是原厂授权件,不是你仓库里的货。你原先靠卖耗材、做小维护赚的那点尾巴钱,也被一道门槛挡在外面。
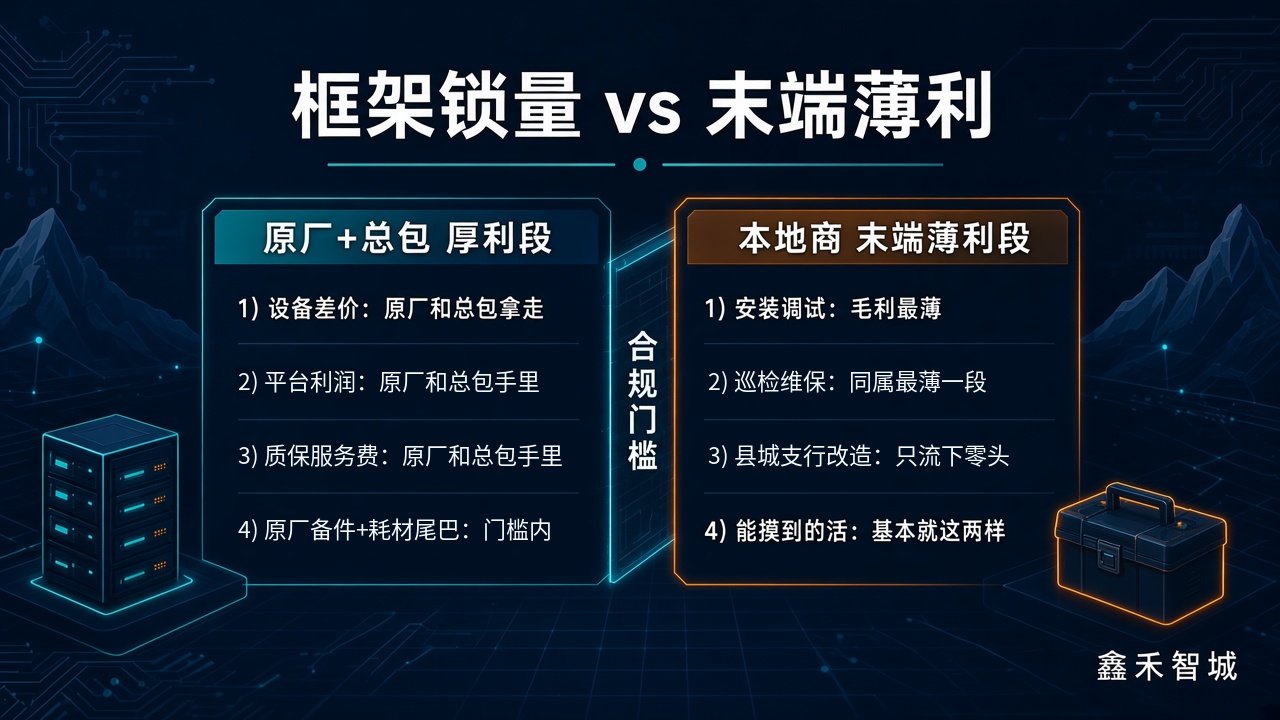
场景/技术关系示意:框架锁量与本地商末端薄利段对比(非真实份额表)。
03 框架不是铁板,它留了三道缝
不接框架、接散活行不行?行,但得换思路。这里有个很多人没做过的动作:
每次银行发框架入围公告,别只盯着主设备那几行,翻到技术规范书的末尾,找三类条款——“零星改造”“点位补盲”“应急维护”。
这些活往往不在总集的排他清单里。总集不愿意为一个两个点位跑一趟,成本划不来。这就给本地商留了递标空间。
三道缝,对应三种活:
• 零星改造:网点局部装修、柜台调整后的点位迁移和补建;
• 点位补盲:审计或检查后提出的盲区整改,通常时间紧;
• 应急维护:突发故障的抢修和临时代维,拼的是响应速度。
04 存量替换,才是真正的自留地
新框架你进不去,但五年前装的那批设备到了换新周期。
这种单子金额不大、碎、急,甲方更愿意找离得近、响应快的人。哪家支行摄像头该换了、哪个网点门禁读卡器失灵了,你比甲方行政还清楚——这就是本地商最实在的基本盘。
框架是别人的主场,散单才是你的自留地。
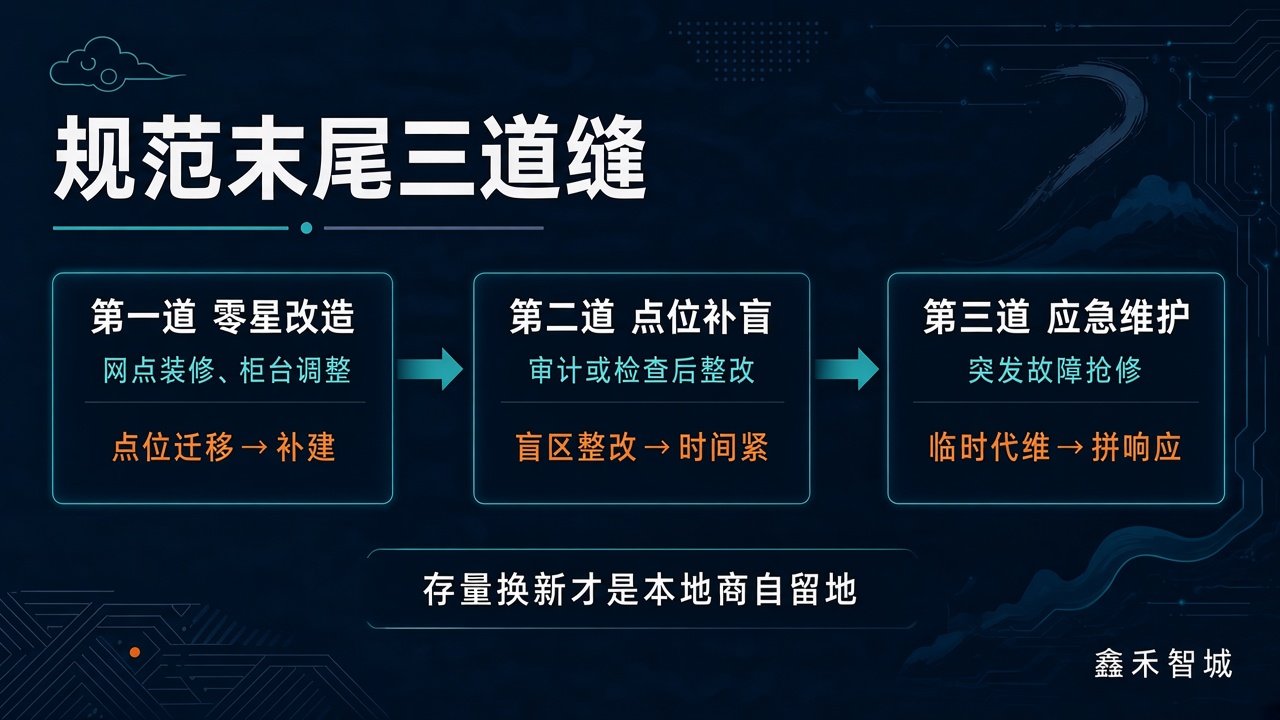
场景/技术关系示意:规范末尾三道缝与存量换新自留地示意(非真实网点台账)。
05 报价时,把运维响应写进去
银行真正怕的不是贵,是“坏了没人管”。
所以别只报设备价。在合同里把响应时间和备件承诺钉死——几小时到场、几小时恢复、备件几日内到位——比单纯压价有用得多。
这一条对任何行业客户都成立:把服务承诺写成可考核的条款,是少数几件不靠关系也能赢的事。
你所在的城市,银行网点的零散改造一般是谁在做?三选一留言聊聊:本地商 / 总集分包 / 不清楚,顺手翻一眼最近银行框架公告的技术规范末尾。
— 鑫禾智城
关注鑫禾智城,把规范末尾的三道缝,放进接单清单里一起盯。