一家净利涨 38%,一家掉 18%:财报分化的时候,选品和垫资该怎么调
龙头净利涨跌分化时,集成商更该重看选品与垫资节奏,别用同一套库存和账期硬扛。
场景示意图,非实际项目照片或产品操作界面。
场景/技术关系示意:两家财报分化与选品垫资示意(非真实财报界面)。
同一周出了两份三季报。一家龙头归母净利 129 亿,同比涨 38%;另一家 29 亿,同比掉了 18%。
都是做摄像机、做平台起家的,怎么同一口气里喘出两种节奏。多数人划走了,但它们不是财经花边——直接关系你明年推谁家的货、接谁家的单、账期怎么谈。
下文不点名、不站队。用 A 家指代利润上行的那家,用 B 家指代利润下行、传统安防大盘占比更高的那家。对照公开财报就能对上号。
别急着站队,先把三季报读成自己的选品表。
01 涨的那家,涨的不是销量
A 家前三季度毛利率 49.05%,经营费用率压到 28% 以下。利润增速比营收增速高一大截,靠的不是多卖几台机器。
业绩说明会上讲得很明白:毛利规模往上走,三项费用只小幅增加,杠杆就出来了。以前养的人、花的钱,现在产出更密。
增量从哪来?机器视觉、红外热成像、智慧存储、AGV 等创新业务,奔着工厂、仓库、医院、交通去,叫场景数字化。
它早不是只卖摄像头了,是把摄像机变成传感器,往别的行业里塞。
对集成商是双向信号:客户做工厂、仓储、园区,产品线故事变多、方案好扩;但大厂压价不含糊,利润只能靠服务包和后续运维往回补。
02 掉的那家,掉在老盘子上
B 家前三季归母净利降 17.88%,第三季度单季降幅更大。掉在哪?政府类、地产类、常规安防这些老饭碗。
不是没做新东西,AI 大模型、行业方案都在推。可新业务还没顶上老盘子塌下来的坑,财报就先显形了。
对中小商特别实在的提醒:别看某家报价空间松,就一股脑往客户那儿推。盘子承压时,渠道政策往往更激进,账期也更紧。你垫进去的工资和物料,可能比赚的还多。
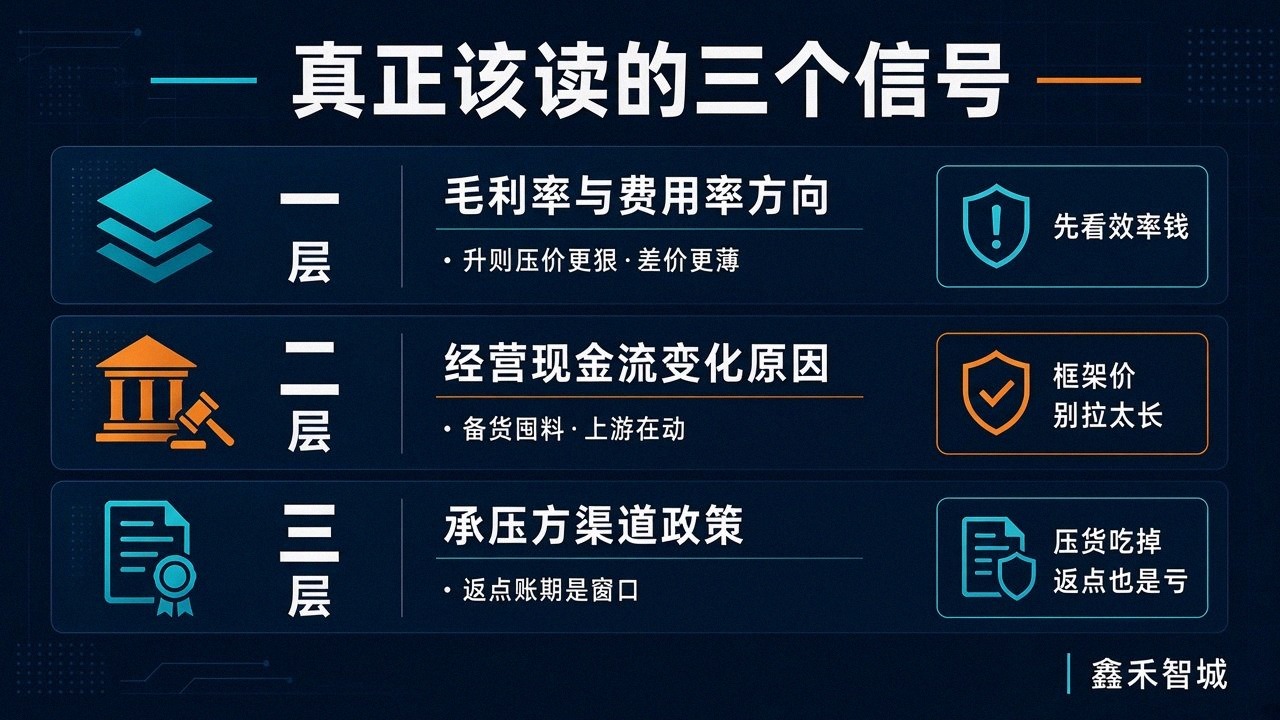
场景/技术关系示意:毛利率费用率与现金流三信号对照(非真实财务表)。
03 真正该读的三个信号,不是营收
营收是面子。你要看的是这三个:
一是毛利率和费用率的方向。毛利率升、费用率降,它在赚效率的钱,对渠道压价能力最强,你的设备差价最薄。反过来,毛利率掉、费用率升,它在打价格战,报价单可能有空间——但账期风险同步上升。
二是经营现金流变化的原因。A 家这季现金流降了四成多,原因是采购备货增加。大厂囤物料,说明上游在动。报长期框架价时,周期别拉太长,物料涨了你不补就亏。
三是承压方的渠道政策。B 家承压,返点、账期会有松动,是谈条件的窗口。但也别被冲昏头——返点再高,货压在库房出不去也是死钱。
04 选品别押一家,跟着客户行业走
两张财报放一起,结论不是“站 A 家”或“弃 B 家”,是别把宝押在一家的产品线上。
• 客户做工厂产线,要机器视觉、AGV → 方案成熟、毛利稳的那条线推起来顺。
• 客户做县域小工程、老旧小区改造,预算紧 → 价格空间松的那条线能把报价单做薄一点中标。
• 客户做出海、外贸工厂 → 两家都在往外走,毛利比内卷的政府单厚,值得提前攒能力。
大单拼你垫不垫得起,小单拼你离客户近不近。选品拼的,是你懂不懂客户那一行。
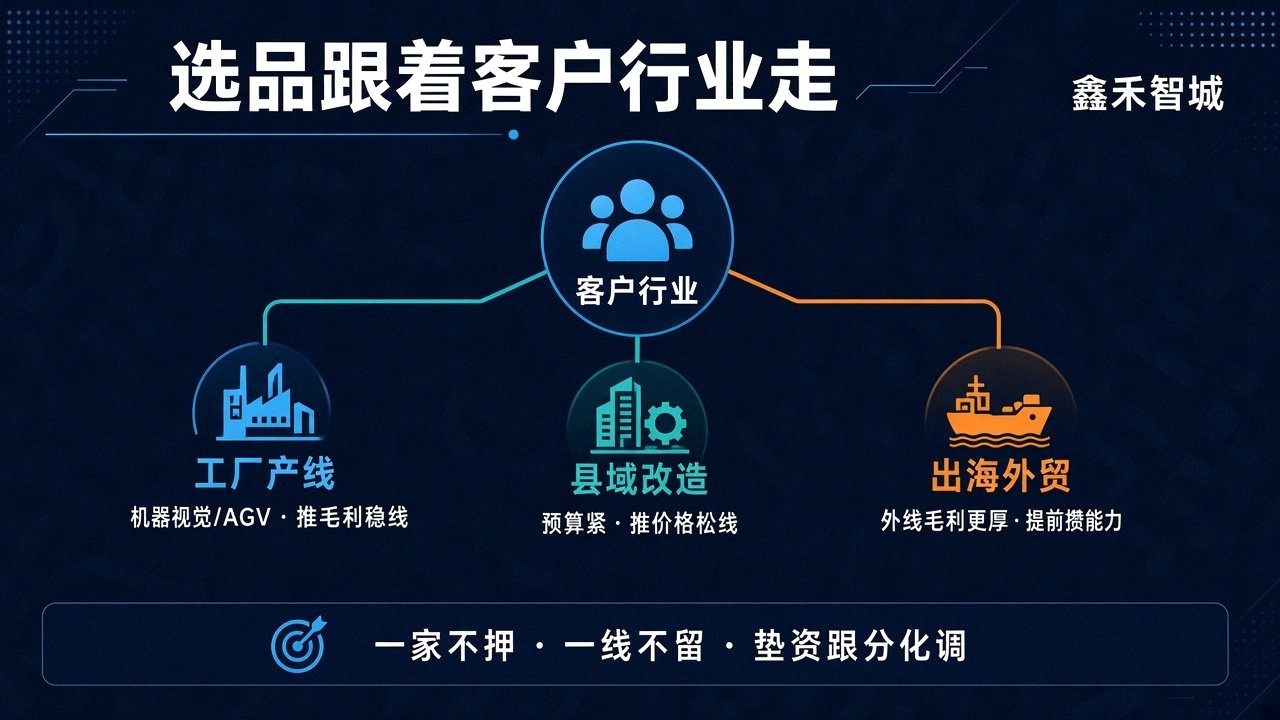
场景/技术关系示意:按客户行业选品与垫资节奏调整示意(非真实渠道政策)。
05 垫资节奏跟着分化一起调
最实在的还是现金流这条。
上游要变价,就别给客户报太长的固定价。框架价周期能短就短;必须签长的,就把调价条款写进附件:涨多少触发重议、按什么指数算、谁先提。
对方渠道松动,是谈判窗口不是馅饼。争取返点和账期可以,但先算清这批货多久能出手。压三个月的货吃掉的那点返点,很容易被忽略。
最稳的活法是一家不押、一线不留。手里常备两三条产品线,谁这一季政策好、谁更对客户那一行,就多推谁。
你今年的选品,是按品牌惯性走,还是按客户行业在调?二选一留言聊聊,顺手翻一眼主推线这一季的毛利率和费用率方向。
— 鑫禾智城
关注鑫禾智城,把财报信号,放进选品与账期谈判里一起用。