几十亿的活从眼前过,你连分包的入场券都换不来
算力基建潮里几十亿机电包从眼前过,本地商却换不来分包入场券——先认清门槛再找还能接的碎单。
场景示意图,非实际项目照片或产品操作界面。
西部某数据中心机电包公示金额 27.4 亿(含税约 37.14 亿),IT 总功率 186 兆瓦。一个干了十年本地弱电的人看完中标名单,把手机往桌上一扣:从总包到分包,从头到尾没一家是他认识的本地商。
这轮算力基建潮,钱是基建央企和设备大厂在分。但别急着丧气——建成之后谁来做运维、谁来改旧机房,那碗饭才真正属于你。
01 一周之内,几十亿连着砸下来
把 10 月中旬这一波开标摆一起看,就不是散单,是浪潮:
某西部数据中心三个机电 EPC 标包,合计 27.4 亿;
另一个西部数据中心一期工程,1.2432 亿,某基建央企拿下,工期 334 天;
某区政府采购网挂的 AI 计算处理中心三年运维,1263 万;
某高校同日一笔 AI 训练计算服务,390 万。
同期还有数亿级机电包陆续公示。光公开可核的,一个月里奔着四十亿去了。
02 总包被基建央企拿走,和上一波是两道门
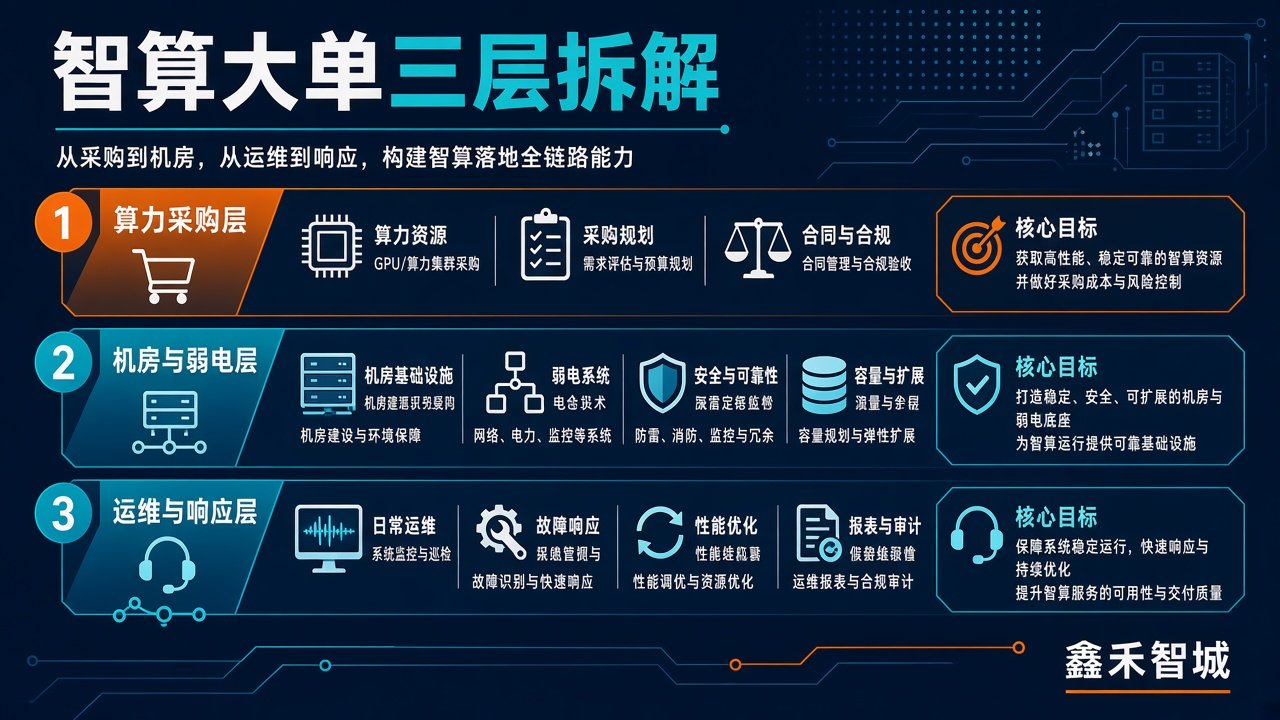
场景/技术关系示意:本地弱电被挡在投标资格之外的常见原因。
得说清楚两件事的区别:
上一波是设备方(通信与网络设备大厂)把弱电设备那一层拿走;
这一波是更上游——基建央企把整个机电 EPC 总包端走了。
出现在总包位置的是中字头的基建企业。他们吃的是暖通 + 电源 + 智能化 + 消防 + 机房工艺一揽子,资质门槛是特级、甲级,业绩门槛是动辄几十亿的 EPC 履历。
一个本地团队,公司可能就二三十人,见过最大的单是几百万的监控改造——拿什么去投这种标?这不是关系不到位,是连报名的资格都没有。
还有个更硬的门槛:某算力枢纽项目总投资 10 亿,招标直接要求通信工程施工总承包一级资质。这一条,就先把本地商挡在了门外。以后这种单子只会更多,不会更少。
03 弱电只是 EPC 里那一小截
最扎心的是占比。一个 27 亿的包,弱电的智能化子系统只是其中一块——监控、门禁、布线、楼控,撑死了算十几到二十个点。
过去本地商靠监控门禁那点活就能活得挺好,现在这口饭被塞进了别人几十亿的总盘里,你连切蛋糕的刀都摸不到。
对一个本地团队来说,最难受的不是没活,是几十亿的活从眼前过,自己连个分包的入场券都换不来。关系还在,但这层关系忽然不值钱了。
04 为什么基建央企不会来抢你这碗运维饭
EPC 签完他们就撤场。 养一支驻场队伍对他们来说是负资产。
可甲方机房的灯不能灭、硬盘不能坏、告警不能没人接。这中间的缝隙,正是本地团队二十年来最熟的活——只不过以前是顺手做,现在要当成主业来抢。
有个县城的同行,去年把公司重心从追大标转到接本地政务云和医院的驻场运维,三个人一个小队,合同一年一签、回款准时,比盯着几十亿总包踏实得多。
他的判断就一句:大厂吃建设,我吃他们建完之后那几年。 这话不性感,但养得活人。
05 别盯总包,盯建成后的那一截
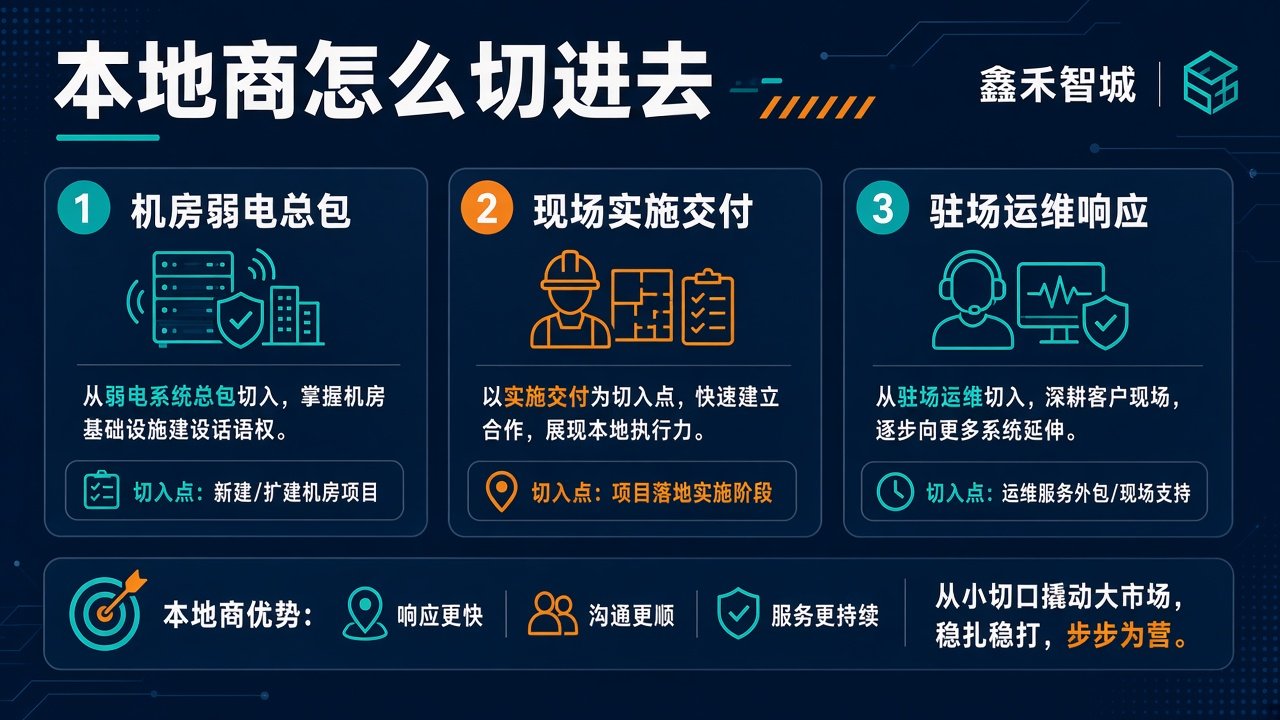
场景/技术关系示意:转型不是追风口,是认清自己还能做什么配套。
建设总包被基建央企拿走,这事不可逆。真正属于你的,是三块:
一是存量数据中心的运维。 全国在建和已建的数据中心多了去了,机房的巡检、驻场、故障响应、备件更换——基建央企建完就撤,不会养一队人守着你本地那个机房。这是本地团队的天然地盘。
二是老旧机房智能化改造。 早年建的一批数据中心,制冷低效、监控老化、布线乱,甲方迟早要改。这种单子金额小、碎、急,央企看不上,正好是你的大本营。
三是边缘算力节点的本地交付。 算力不会只堆在几个枢纽,县里、园区、工厂都要下沉节点,这些本地交付的活,央企鞭长莫及,你就在门口。
06 怎么判断自己该往哪转
三条够直白:
手里有几个稳定驻场运维客户,比囤了多少设备商授权更值钱;
能不能接住旧机房改造这种碎活,比能不能投大标更决定生死;
边缘节点的本地关系,比省里的大单更靠得住。
这轮算力基建潮不是本地商的末日,是分水岭。 大钱归大厂,小钱归勤快人。
你是追智算总包的边角配套,还是把精力放回本地可赢的弱电基本盘?二选一,先写清自己拿得出的资质与案例清单。
— 鑫禾智城
关注鑫禾智城,把大单热闹,折算成你真实够得到的配套切口。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。