厂商不做的那段活,落到谁头上了
厂商不做的那段交付与运维活,正在落到本地商头上——先认清哪一段还能接。
场景示意图,非实际项目照片或产品操作界面。
有家上市公司,近八成的收入压在一个子公司身上,唯一还在增长的业务也是它。而这家公司当年就是干系统集成起家的,后来花四十多亿买下了这家做产品的公司,图的是补上自己没有的产品端。
十年不到,它把集成这块砍掉一半,回过头靠当年买回来的那家公司养着。
真正值得琢磨的,不是母公司赚了还是亏了,是它自己写在报表里的那四个字——去集成化。
厂商在把最苦的垫资和交付往外甩。甩出来的那一段,你打算接吗?
先说明一句:这里说的“去集成化”指的是它某个业务板块,不是全公司退出集成,该公司旗下产品板块自己也有解决方案业务。别把这话外推成“集成商都没活路了”。
01 一张脸在涨,一张脸在掉
按半年报口径,智能物联板块(产品子公司就在这一块)营收 26.60 亿元,占总营收的 81.02%,同比增长 10.76%,毛利率 39.05%,比上年同期提升 5.57 个百分点。
到了三季报,公司没再拆细分部数字,但给了一句方向性表述:智能物联业务营收规模及毛利率同比增长,盈利水平稳定提升。
同一份半年报里,另外几个数字是往下掉的:
公司自己的老本行(智慧交通),营收 6.18 亿元,同比下滑 31.60%;
交通云及行业软件 1.82 亿元,下滑 27.22%;
掉得最狠的是解决方案及增值服务,2.46 亿元,同比下滑 51.10%——半年腰斩。
三季报里公司给的原因原话是两个词:去集成化、项目验收进度。
这里要掰清楚一件事:这不是被别人抢了单,是自己不想接了。 下滑 51.10% 那种量级,不是丢几个标能解释的,是主动收。被抢单叫失利,主动收叫转型,这两件事对企业的意味完全不同。
02 最扎心的不是砍,是砍的人当年就靠这个起家
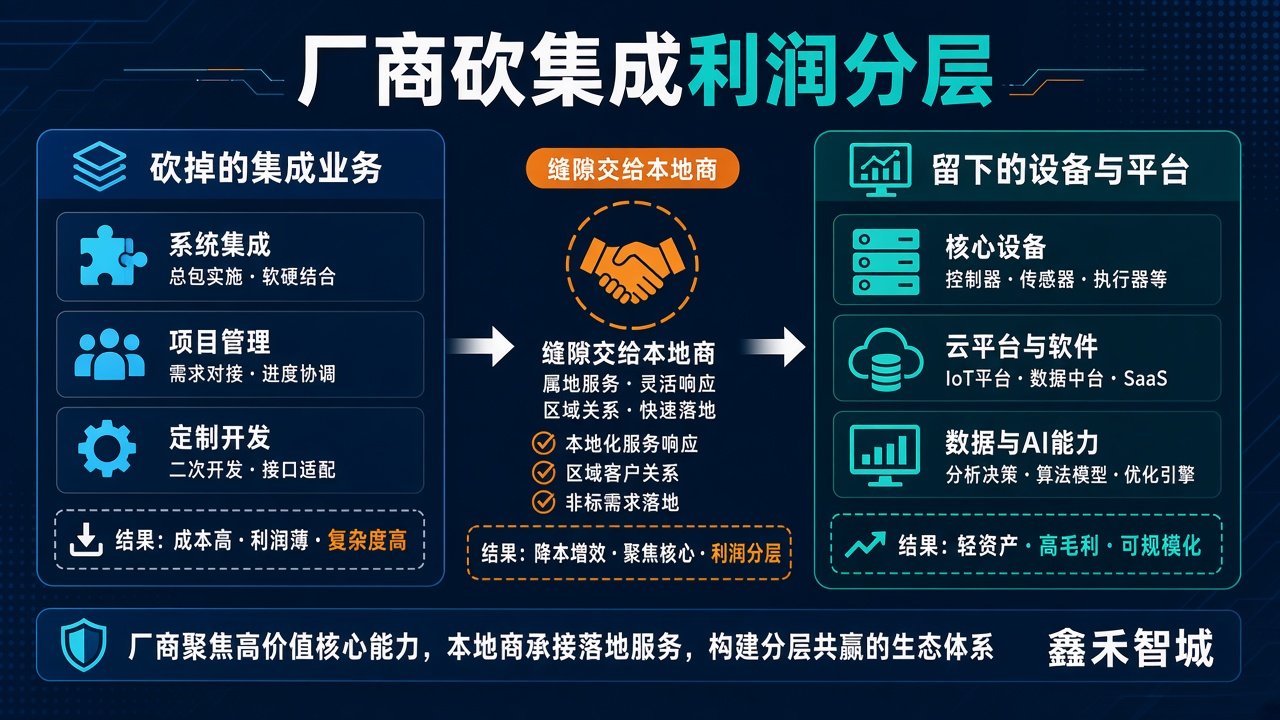
场景/技术关系示意:厂商退出的交付缝隙,本地商能不能接住。
这家公司 2000 年成立于中关村,早年做的是交通领域的系统集成。2017 年它收购那家产品公司时,券商研报的原话是:“在原有系统集成的基础上,公司实现了产品端的补足。”官网发展历程里,那一条现在还挂着。
当年的逻辑一句话就能说清:它是干集成的,但它知道自己缺产品,所以花钱买了个做产品的。
十年不到,它把自己的集成业务砍掉一半,理由栏写着“去集成化”。而撑住这家公司的,正是当年买回来的那家做产品的公司。
这不是它不行了,是它算完账之后主动不干了。 混不下去是被逼的,主动不干是算明白了——前三季度它毕竟还是盈利的。
但对干集成的人来说,后者比前者更值得警惕: 一个靠集成起家、靠集成做到上市、最懂这门生意的公司,把集成算成了不划算的买卖,然后自己撤了。这个账本,比任何人在网上唱衰集成商都更有分量。
03 这四个字砸的不是它,是接活的人
集成这两个字,干过的人都清楚它装着什么:垫资、施工、验收、扯皮,还有那个出了事第一个被叫过去的总包责任。
设备卖出去是利润,集成做下来是义务。
它把这块砍掉一半,省下来的是现金流和人力,甩出去的是那一段最不赚钱、最占资金的活。
问题来了:这段活没有消失,它挪到谁头上去了?
一部分回到甲方手里自己招,一部分落到区域集成商和工程公司身上。表面看是好事——厂商不做了,你的活变多了。但先别急着高兴,把账算一遍再决定接不接。
以前你靠厂商的授权、陪标和品牌背书去拿单,厂商自己也在做总包,出了事有它扛一层。现在它撤了,剩下的这一段:甲方关系是你的,垫资是你的,验收拖半年的成本也是你的。
拼的已经不是谁能拿到厂商的授权,是谁的账上能扛得住六个月的空窗。
说得再直白点:厂商砍掉的那部分集成,从来就不是行业里最肥的肉,是骨头。骨头扔出来了,接的人得先看自己有没有牙口。
04 还有一层:境内跌 9.9%,境外涨 15.35%
再往下看,境内和境外是反着的。半年报里境内营收 19.10 亿元,同比下滑 9.90%;境外营收 13.73 亿元,同比增长 15.35%,占总营收的 41.82%。
国内这块在缩,是被头部厂商自己的报表坐实的,不是谁在唱衰。这一点,和很多人在本地市场感受到的凉意是对得上的——不是你一个人觉得单子少了,是盘子确实在小。
那是不是该跟着出海?出海是条路,但不是所有人的路。 走这条路要的东西是具体的:境外项目的业绩记录、当地的售后半径、能扛的账期、处理语言和合规成本的人。这几样凑不齐,硬跟出去多半是给别人做嫁衣。
守本地基本盘也是一条路,前提是你能算清账——存量改造、运维、零散单子,加起来够不够养团队。这两条路不矛盾,但不能靠感觉选,得按你手上有的牌选。
05 接盘之前,先算三笔账
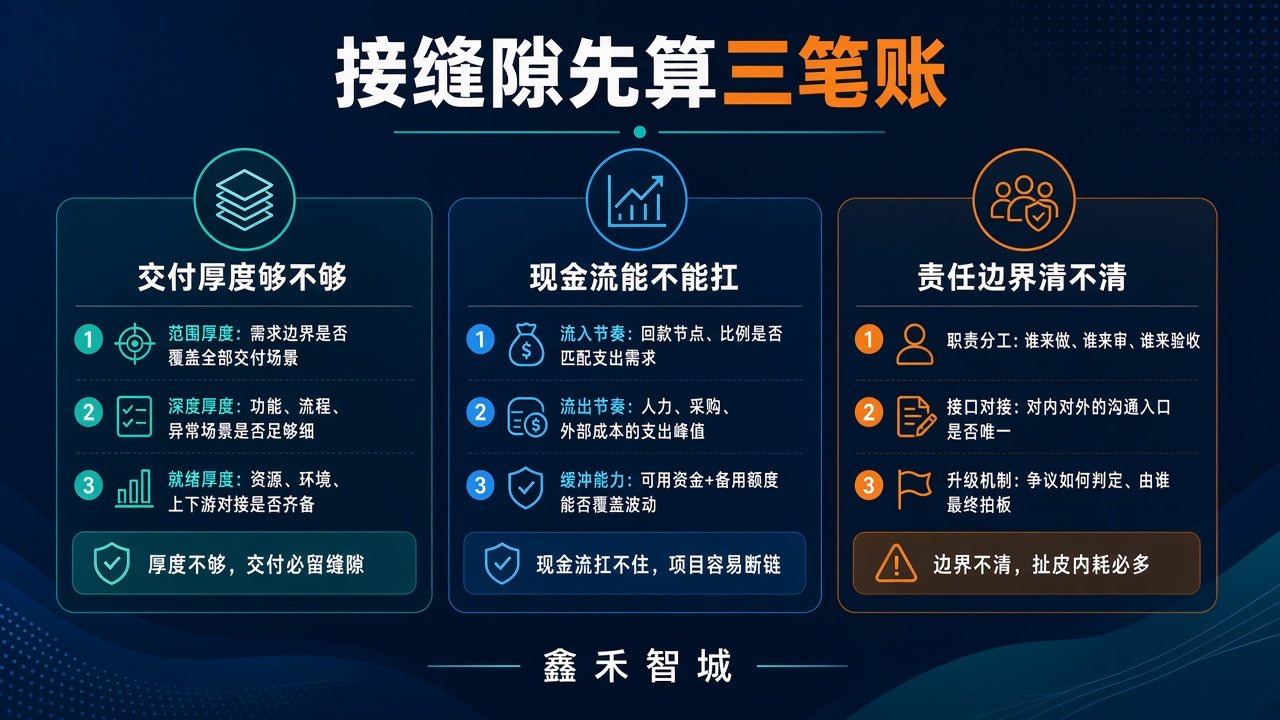
场景/技术关系示意:接缝隙要的是交付厚度,不是关系厚度。
第一笔,垫资的峰值。 接集成的活之前,先问清楚垫到什么时候、最多垫多少、验收节点卡在谁手里。不清楚峰值就签字,等于替别人扛了无息贷款。几百万的单子,垫资峰值能压到合同额的一半还多,而这笔钱压进去的时候,你手上同时还在跑别的活。
第二笔,账期的安全垫。 把厂商授信从你的可用资金里划掉一半再排计划。它给是情分,收是本分,你的周转不能建立在情分上。
第三笔,出海还是守本地。 看你手上有没有对应的业绩、售后和合规能力,不看热闹。两件事都要提前半年准备,不是看到单子再去补。
06 最后
抱大腿这事以前是成立的——厂商做总包,你跟着喝汤,关系是生产力。现在大腿自己也在卸担子,能依靠的东西从关系变成了现金流。
这不是坏消息,只是换了算法:以前算谁能给你单,现在算你能扛多久。
你是冲厂商退出留下的交付缝隙,还是继续守自己的小而稳基本盘?二选一,本周盘点自己能不能独立扛验收与质保。
— 鑫禾智城
关注鑫禾智城,把厂商去集成化的缝隙,看成交付能力的考题。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。