便宜近两百万还是没中:县域大单的游戏规则变了
县域医共体信息化大单里,报价最低未必中标——规则从比地板价,转向综合实力与联合体入场。
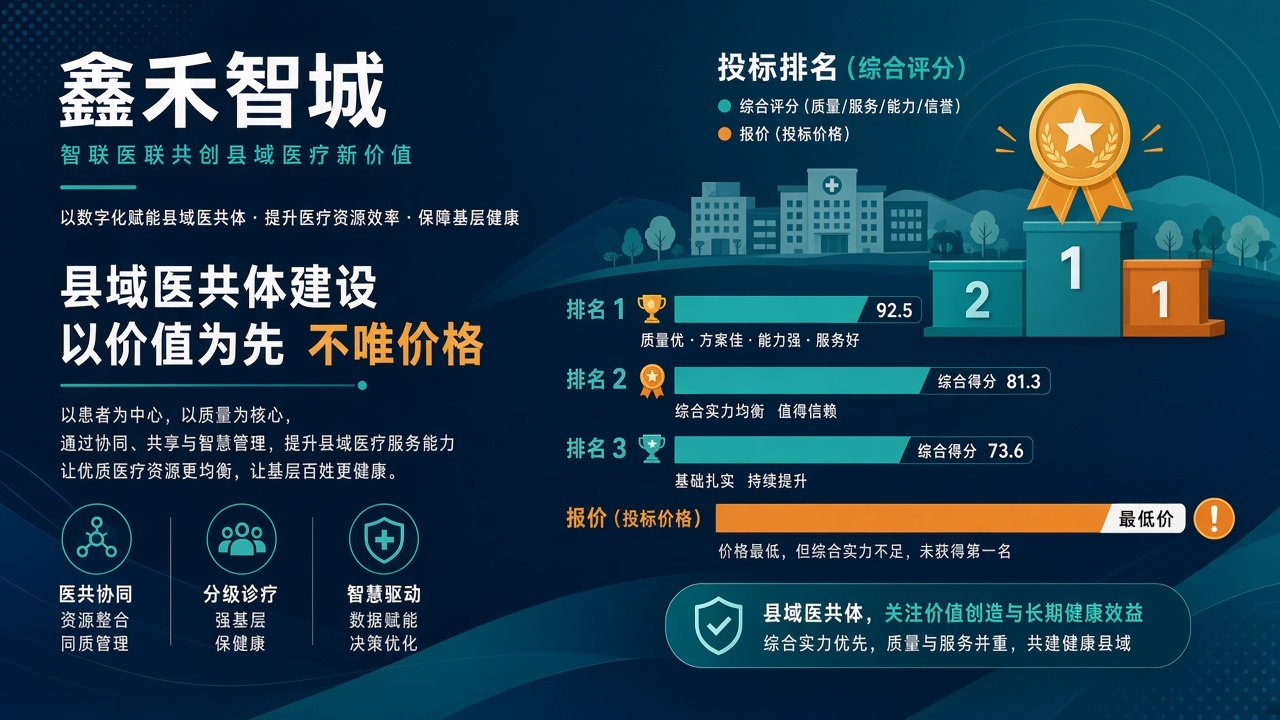
场景示意图,非实际项目照片或产品操作界面。
某县一份中标公告,把平时互相投诉的三家运营商,写进了同一本标书。中标金额 2068 万,拿下的是覆盖 145 万人的县域医共体信息化大单。
而报价最低的那家本地公司,1868 万,比中标价还便宜近 200 万,连第二名都没摸到。
先把判断放在最前面:这不是运营商抢了本地商的饭碗,是资质、业绩、垫资三道门槛,把本地商挡在了门外。
01 这本标书,三家平时互踩的公司一起签了字
项目要建的是一个县域医共体信息平台,把城市公立医院、35 家基层医疗机构和 324 家村卫生室连进一张网。预算 2078.91 万,中标 2068.38 万。
中标人一栏并排三行名字:牵头方是某运营商地市分公司,另两家运营商地市分公司做联合体成员。评审得分 96.47,第二名 71.39,第三名 69.85。
做政企售前的都明白这三个名字排在一起的份量。平时在甲方办公室互相踩、开标现场互相防、评标后互相投诉的三家,这次把自己的公司名签进了同一本标书。
02 最低价落榜,恰恰说明规则变了
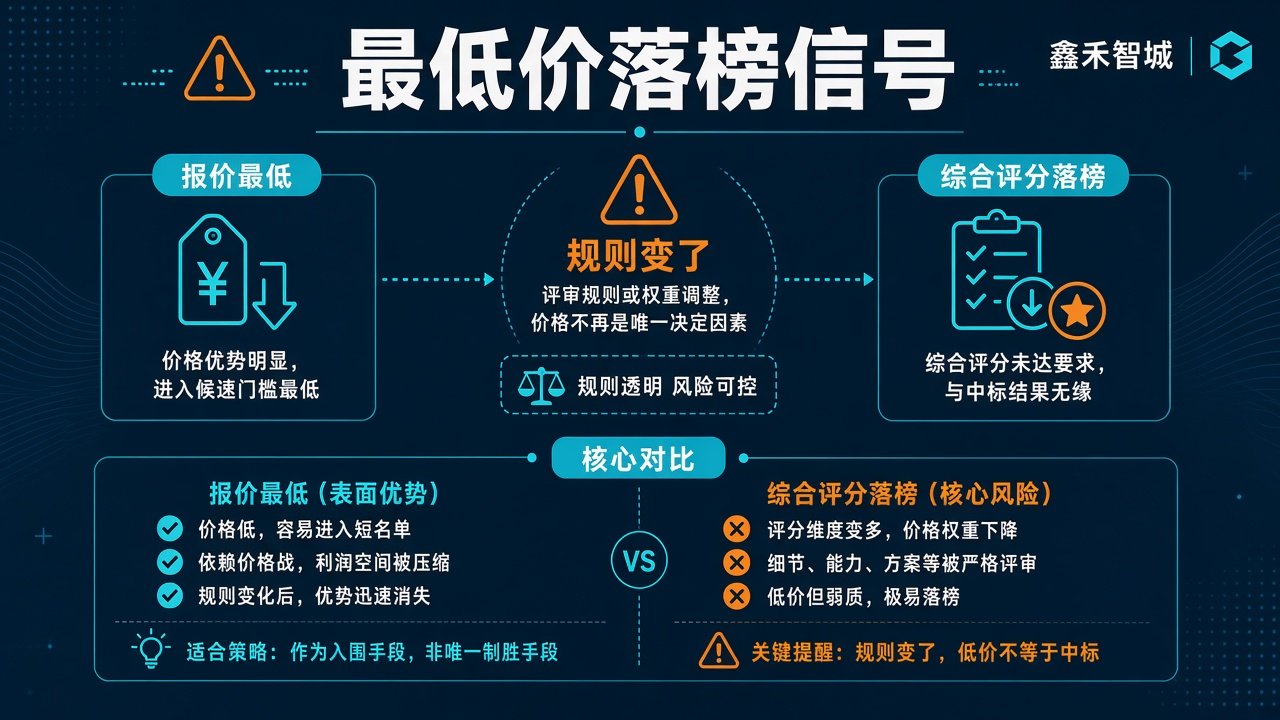
场景/技术关系示意:综合评分、业绩与方案厚度压过裸价。
这份公示里最有信息量的,是价格和名次的错位。
第三名报价 1868.91 万,全场最低,比中标的联合体便宜近 200 万,折下来低了快一成。第二名 2069.90 万,几乎贴着第一名。
如果是价格定胜负的评标,名单就该倒过来写。
但它是综合评分法主导的评标:价格分占一部分,商务资质、技术方案、项目业绩占大头。一家地市分公司能拿出的证书、案例、人员,和三家分公司打包不是一个量级;三家的历史业绩池一合并,“近三年同类项目”这种门槛直接跨过去。
最低价不是护身符。 把价格打到最低的那家,在评标专家眼里未必是加分项,反而会引来对履约能力和恶意低价的追问。
这对所有投标人的启示很朴素:县域市场的“谁便宜谁上”时代在收紧,评分表正在奖励资质、案例和方案的厚度。
03 联合体好组,账未必好算
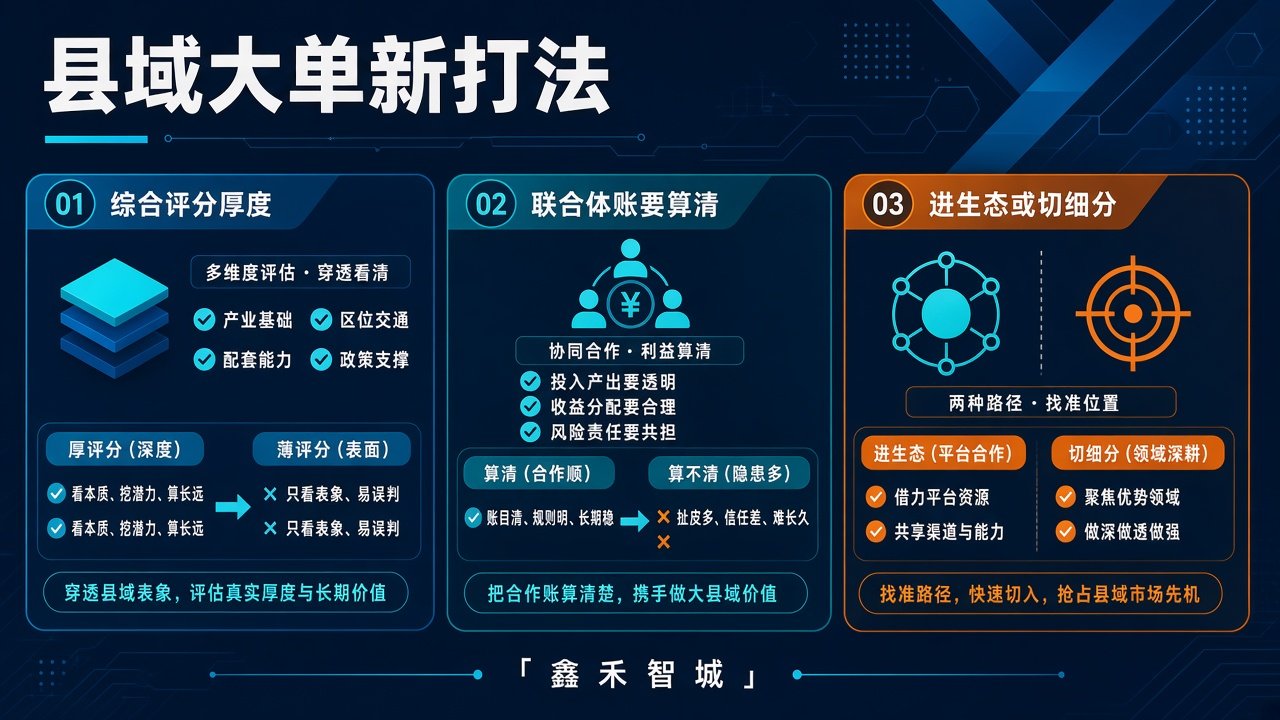
场景/技术关系示意:县域大单要带得走的是可核验的交付证据。
别急着把这当成三家关系变暖的证据。这个模式要跑顺,有几笔账绕不过去。
第一笔是责任账。 政府采购规则里,联合体各方对合同履行承担连带责任。对甲方是三重保险,对三家成员就是互相背书:牵头方掉链子,另两家跟着赔。
第二笔是利润账。 2068 万看着不小,但平台软件是专业厂商的,服务器存储是那串硬件品牌的,安全设备各归各的。三家运营商真正计入自己口径的,是云资源、专线网络、集成费和后期运维。在这个局里它们更接近总集成商加管道方——规模有了,利润率未必比安安静静卖一条专线高。
翻中标品牌清单还能看出一件事:操作系统、数据库、安全设备几乎清一色国产。一家县城的项目,信创国产化落地已经跑在前面了。 这意味着本地商想进这道门,光有关系和低价不够,还得摸得清国产替代的清单和标的——这条恰恰是很多本地团队最陌生的功课。
第三笔是行业账。 重集成、轻运营这条路,运营商政企线不是没走过弯。集成项目签得越多,垫资和账期压得越深;一锤子买卖做完就走,后续运营的复购始终是短板。
所以更克制的判断是:它更像内卷烈度加压之后的市场解法,而不是感情变好——抱团从来不是因为感情,是因为生意越来越难做。
04 那本地商怎么办:进生态,或切细分
落到你自己身上,两件事要想清楚。
其一,县域医共体是未来 18 个月确定性最强的赛道之一。 政策时间表、资金配套、全国模板三样都齐了——截至 2025 年底全国已有 2199 个县开展医共体建设,一个县的信息化平台两三千万量级。花一个周末把《紧密型县域医共体信息化功能指引》读一遍,比刷十篇风口文章有用。
其二,联合体会成为县域大单的标配打法。 单家通吃越来越难,组队、谈份额、设计联合体协议条款,这些过去被视为杂活的环节,正在变成政企售前的显学。
本地商与其硬刚总集,不如想清楚自己能填进联合体的哪一块——是实施交付,还是某个细分场景的设备供货。
以前你靠关系跟在后面喝汤,现在关系换成了资质和垫资。 这两样,恰恰是本地团队最缺的。
下一场县域标,你是先补业绩与方案厚度,还是继续用最低价冲?二选一,先把评分表权重打印出来对照。
— 鑫禾智城
关注鑫禾智城,把「最低价」从习惯策略,改成对照评分表的选择。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。