营收涨是它的面子,现金流是它的里子:里子漏了拿什么补
别只盯着营收涨没涨。更该看清的是现金流是否跟得上——里子漏了,面子再好看也补不住账期。
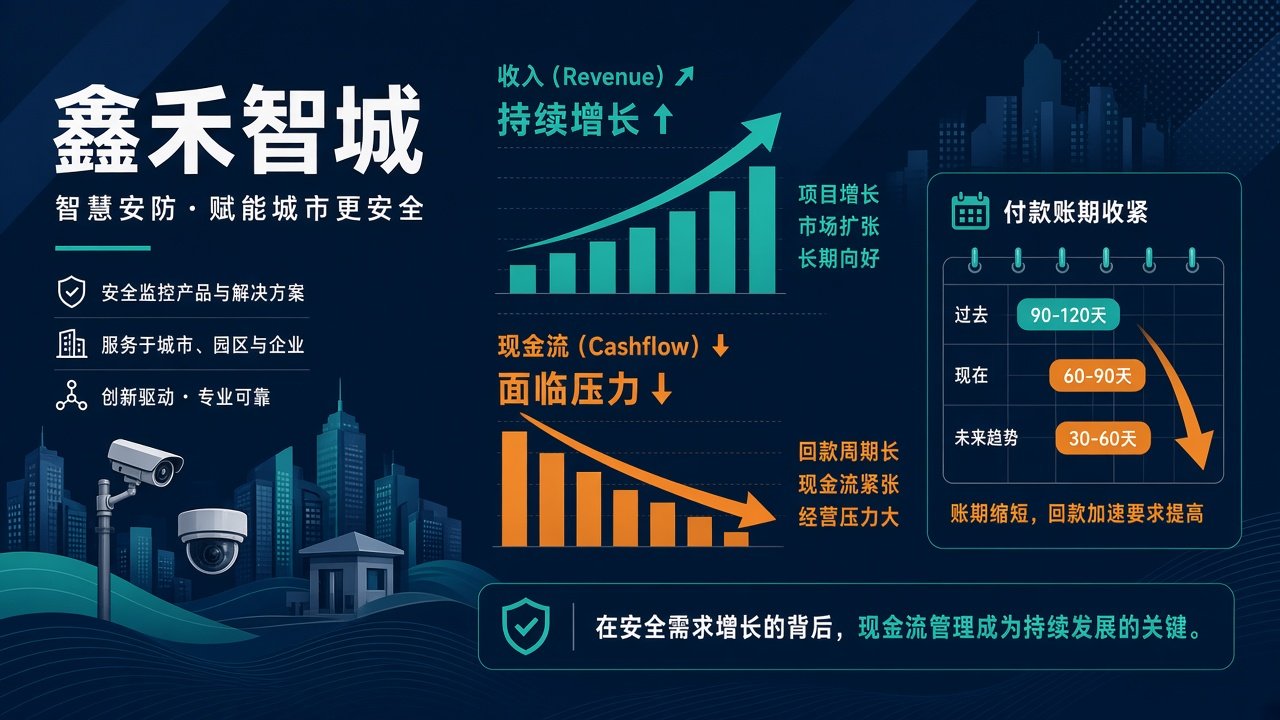
场景示意图,非实际项目照片或产品操作界面。
先看一家头部厂商的三季报:前三季度营收 251.07 亿,涨 9.58%;经营现金流却是负 21.68 亿,同比跌了 238% 以上。
别只盯着营收涨没涨。 更该看清的是它同时在干的三件事:卖家当、砸钱备产、把你的账期往紧里卡。三件事一根绳,绳那头勒着的,是你的回款。
01 一边变卖家当,一边砸钱备产
先说“卖”的那半截:某年它把手里一家新能源车企的股份一次性清仓,作价三十多亿港元,税前增加利润四十多亿——按公司自己的测算,相当于它上一年全年净利润的近两倍。后来它又把养了十年的消费级摄像头业务控股权卖掉,卖完不再并表。
再说“买”的那半截:不久前它在外省签下新约,砸 1 个亿自己造算力服务器,两条产线,年产 2 万台。与此同时,三季报里白纸黑字写着:现金流这么难看,主要是采购备货支出大幅增加。
翻译过来:它在囤货、在扩产能,把现金变成库存和预付。
一个公司同时变卖资产回笼现金,又加大备货扩产,这事本身就透着矛盾。合理的解读是:它对后市没有底气全押。 嘴上赌明年单子会来,身体却很诚实地在留退路。
所以别把“营收涨 9.58%”当暖风。真到了现金紧绷那天,能救它的不是仓库里的货,是还能再卖一笔。
02 同样增收不增现金,差别在家底
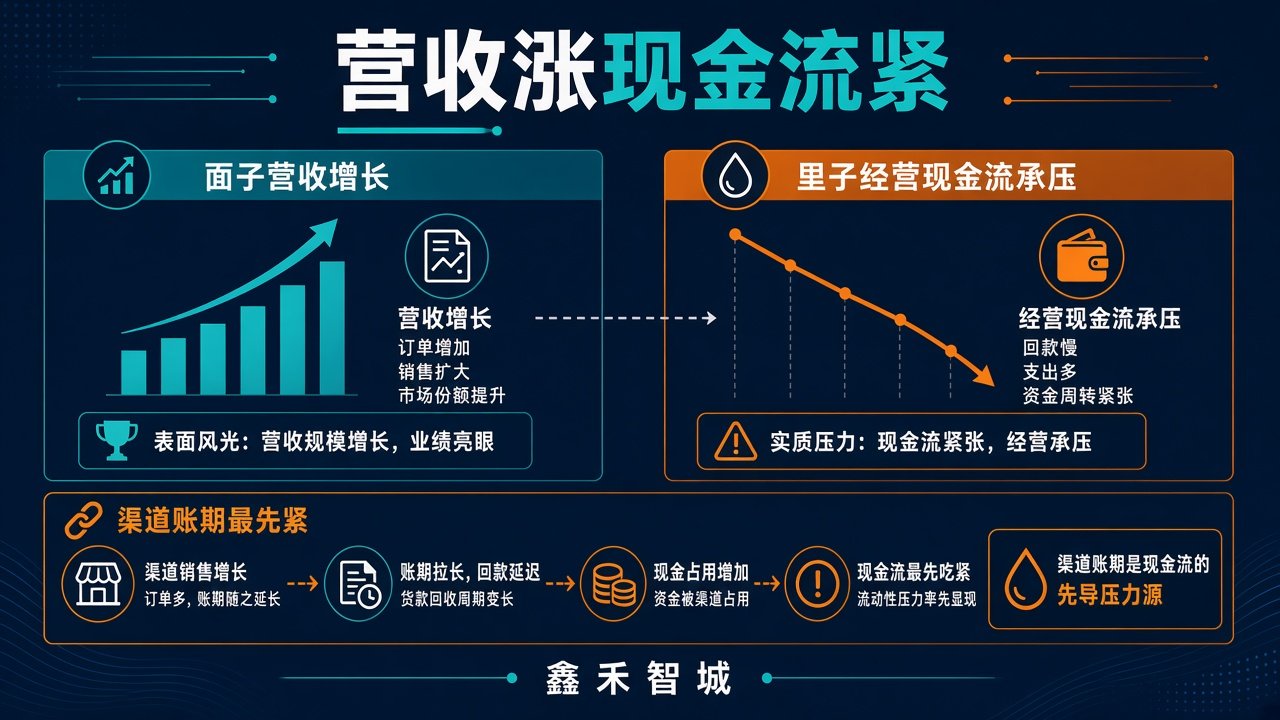
场景/技术关系示意:大厂紧张传导到经销与集成的三层压力。
把两家龙头摆一块儿,差距就出来了。
另一家同行前三季度净利润 129 亿出头,增速接近四成,经营现金流 72 亿——虽然也降了将近一半,可到底还是正的,账上还躺着 370 多亿货币资金。
这家呢,归母净利 29 亿出头,同比掉 17.88%,经营现金流直接干成负 21.68 亿。
两家都在囤货赌预期,区别在家底: 一家利润厚、现金流还是正的,它囤得起;另一家利润薄、现金流说崩就崩,它囤不起,却还在囤。
囤不起又停不下来,钱从哪来?两条路:接着变卖资产,或者占用上下游的账期。
还有个细节值得咂摸:它这次利润下滑,根子也在“卖资产”上——上一年同期含着出售子公司那笔一次性收益,把基数做高了,今年这笔退了潮,同比自然难看。去年卖子公司美化利润,今年现金流告急又想接着卖,卖资产这笔账,是越用越顺手。
03 账期,是设备商转嫁风险的最后一站
设备商自己的现金流一紧,第一步从来不是砍自己的扩张,而是把压力往渠道和工程商转。
先款后货、缩短账期、抬高保证金,刀刀都砍在垫资的人身上。
你接一单,设备款得先打给原厂;原厂账期一压,你的垫资就更长;你给甲方干完活,甲方的回款又不一定准时。两头一夹,现金流就断在你这儿。
具体怎么卡?见过的招不算少:
把季度返利跟回款率挂钩,钱没回来,返利先扣下;
把代理保证金往上提,多占你一笔活钱;
把热销机型改成限量先款,想囤货都得全款。
名目各不相同,落到你账上都是一个意思:它那头绷紧的现金压力,分了一部分让你背。
有做渠道的老板遇到过:厂商要求先款后货,他为了保住代理权只能咬牙答应,结果甲方回款慢了两个月,连工资都发不出来。这不是谁心狠,是整条链子都在赌规模、赌回款,赌输了,先从最软的地方割肉。
龙头赌规模,赌本是全链条一起摊的。赌赢了,它吃肉你喝汤;一旦赌输,最先被抽干流动性的是底下做实施的。
04 比起营收,这三个信号更该盯
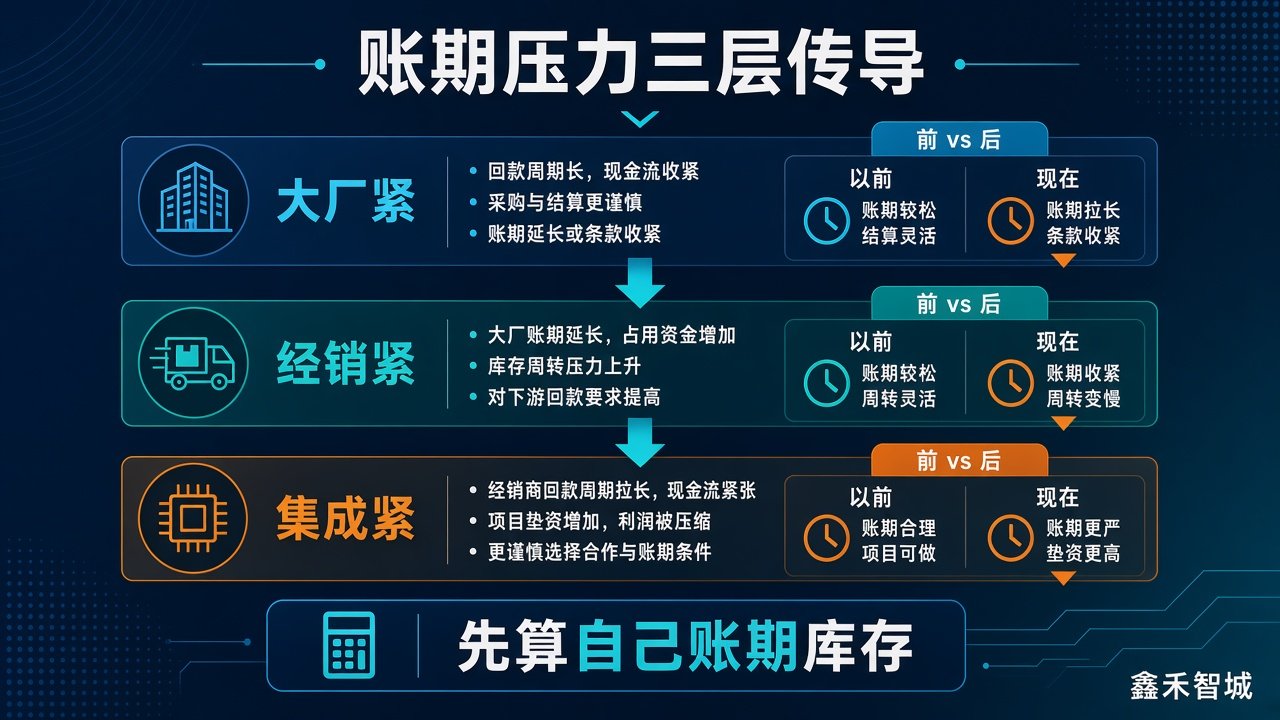
场景/技术关系示意:先算自己的账期与库存,再谈跟不跟涨。
以后翻大厂财报,别只盯着营收涨没涨。有三个信号比营收更早提醒你:
1. 它是不是在变卖资产——卖家当就是缺钱的铁证;
2. 它是不是在大幅备货扩产——备货就是它在赌后市预期;
3. 渠道政策有没有往紧里收——卡账期就是它要把风险转嫁给你。
三个信号凑齐,就是设备商要往下游施压的前奏,比任何行业鸡汤都准。
05 对应到你自己,也就三件事
手里的应收更积极去要,别等它上门催;
新接的单把账期写死在合同里,口头承诺不算数;
垫资比例能压就压,别用你的流动资金替它备货。
营收涨是它的面子,现金流是它的里子。可它这个漏了的里子,是要拿你的账期来补的。
数字是冷的,但它不打诳语,也不会因为你想听好话就改口。
你是先压库存与应收,还是先重谈付款节点?二选一,本周把前十大应付与应收排一张表。
— 鑫禾智城
关注鑫禾智城,把大厂的现金流波动,算进你自己的账期表。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。