原厂自己开机造设备那天,集成商报价单就薄了一页
原厂自己开机造设备后,设备层价差被摊薄——集成商要重新找利润层,报价单往往先薄一页。
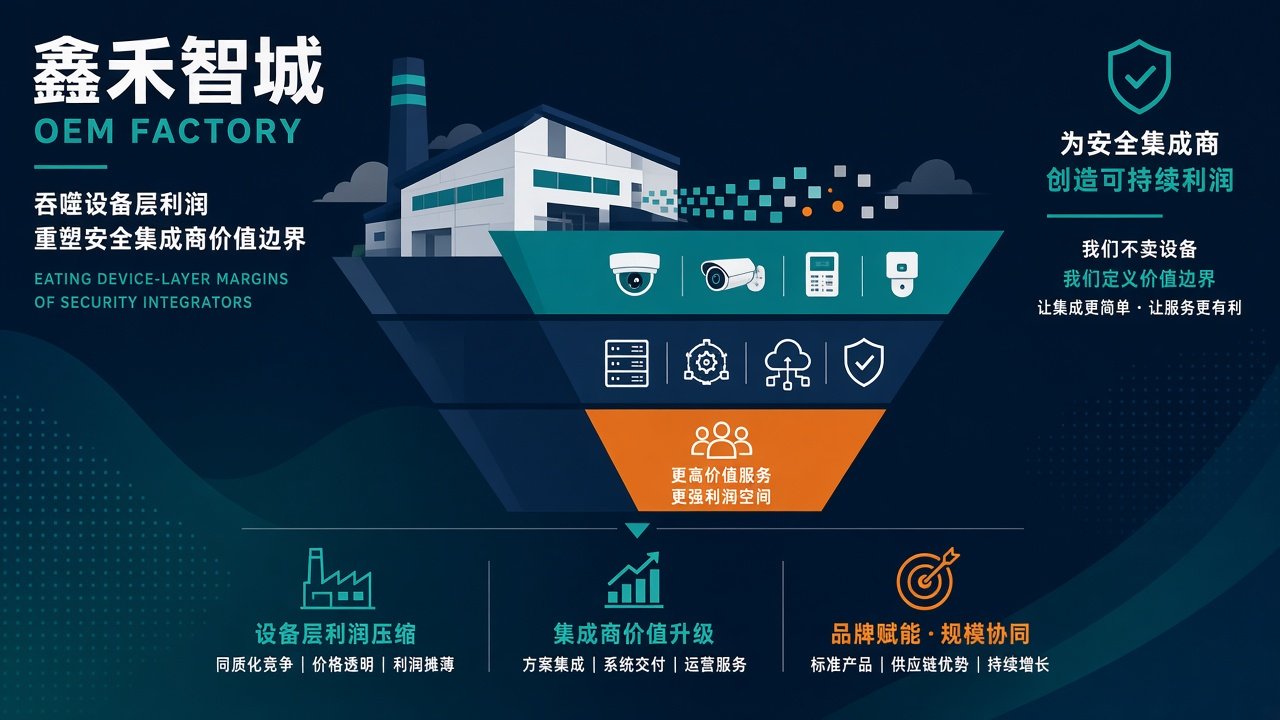
场景示意图,非实际项目照片或产品操作界面。
一家做了几十年视频安防的头部厂商,最近在外省签了一条国产化算力服务器整机产线:投资 1 亿,两条产线,年产 2 万台,主要生产搭载国产 AI 芯片的算力服务器。
这条新闻的真正含义,不是“某家企业又扩张了”,而是——你的下一张算力项目报价单,可能要少一栏。
01 把算力项目的价值链摊开看
一个算力或智算项目,大致分三层:
设备层:服务器、存储、网络设备;
机电 EPC 层:暖通、电源、机房工艺、智能化、消防一揽子;
实施运维层:部署、调试、巡检、备件更换。
前两层,现在一层在往原厂手里收,一层被设备大厂和运营商联合体拿走。轮到本地集成商的,只剩实施、运维、本地关系,外加一个验收。
以前集成商赚钱,靠的是报价单上“设备”那一栏加点价,再加三年维保的滚动收益。以后甲方直接对着原厂买设备——你连加点价的那张纸都摸不着。
这类单子通常卡在同一个地方:技术参数里“原厂授权”那一栏填不上。不是不想填,是原厂压根不给授权,它自己就是中标方。
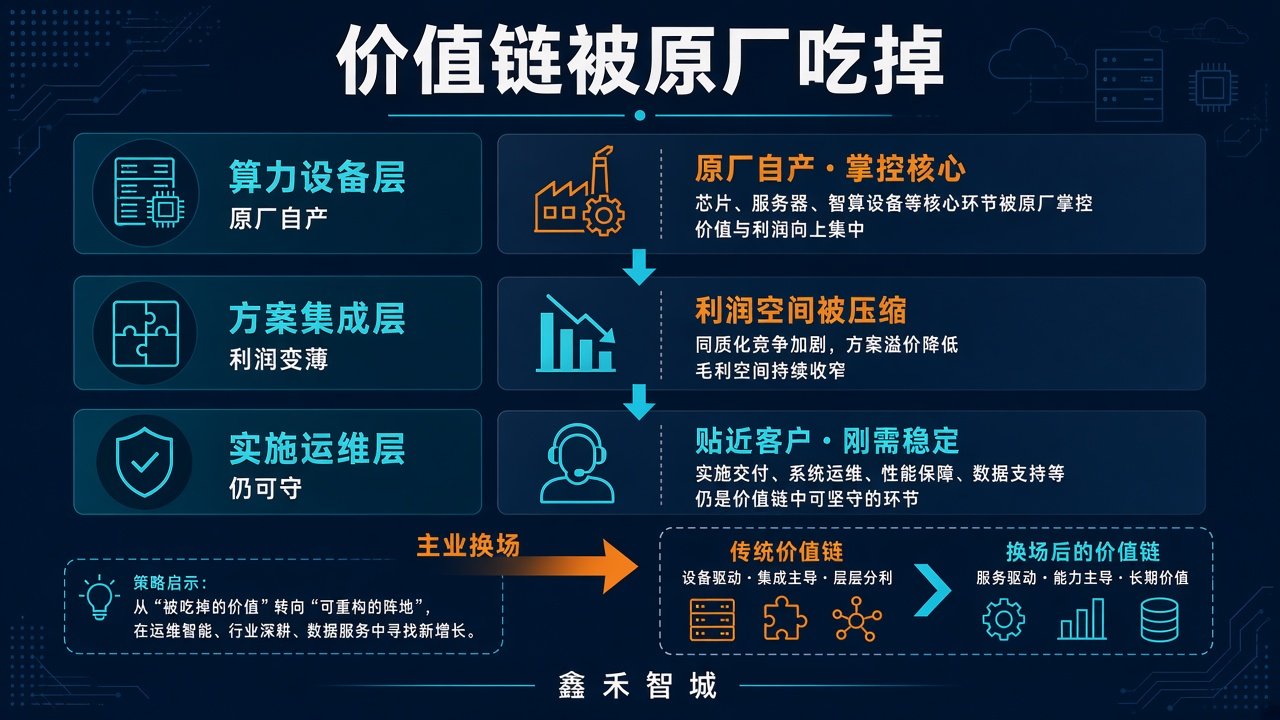
场景/技术关系示意:集成商利润层变化示意(非真实报价结构)。
02 为什么是现在:主业的场子在换
一家公司为什么三番五次把手伸到主业以外?答案在它的账本里。
有厂商早年投资过一家新能源车企,七年后清仓,一笔税前收益顶得上它一整年的净利润;它孵化了十年的消费级摄像头业务,也能在合适的时候卖个好价钱。
一笔副业,盖过主业一整年。
所以别问“是不是不务正业”。真正的变化是:设备差价这个口子,原厂自己张嘴吃了,压根轮不上中间层。
再往下看一层,境内收入下滑、境外收入两位数增长——国内这块在缩,是被头部厂商自己的报表坐实的,不是谁在唱衰。这一点,和很多人在本地市场感受到的凉意是对得上的。
03 做实施的也别觉得事不关己
原厂造服务器,部署调试的活还是那批人干,但定价权在原厂手里。以前机房搬家能挣一份差旅加人工,以后原厂全国框架一签,工价给你定得死死的。
这话不是唱衰,是算账:设备商往上游走一步,集成商就往下游退一尺。
你原来靠设备加价活着,现在设备归原厂,维保归原厂授权体系,能锁住的只剩“人在本市、出事两小时到场”这点本土优势。这点优势值多少钱,得自己掂量。
04 三条路,保住下一单的利润
第一条,把实施和运维打包成年度服务单卖。 设备会过时,运维不会。机房建完才是账期的开始,甲方比你还清楚这一点。让甲方换你有成本,是唯一的护城河。
第二条,用本地响应卡住运维入口。 设备归原厂,机房可在本市。半夜宕机,外地工程师飞过来要一天,你开车过去只要一小时。这个时间差就是定价权。 运维单按年签、一签三年,钱不多但细水长流;设备单是一锤子买卖,单价再高也是一次性。
第三条,绑定原厂授权和服务资质,做原厂生态里的一环。 吃服务的钱,别守差价的钱——差价那层正在归零,服务那层才刚开始。
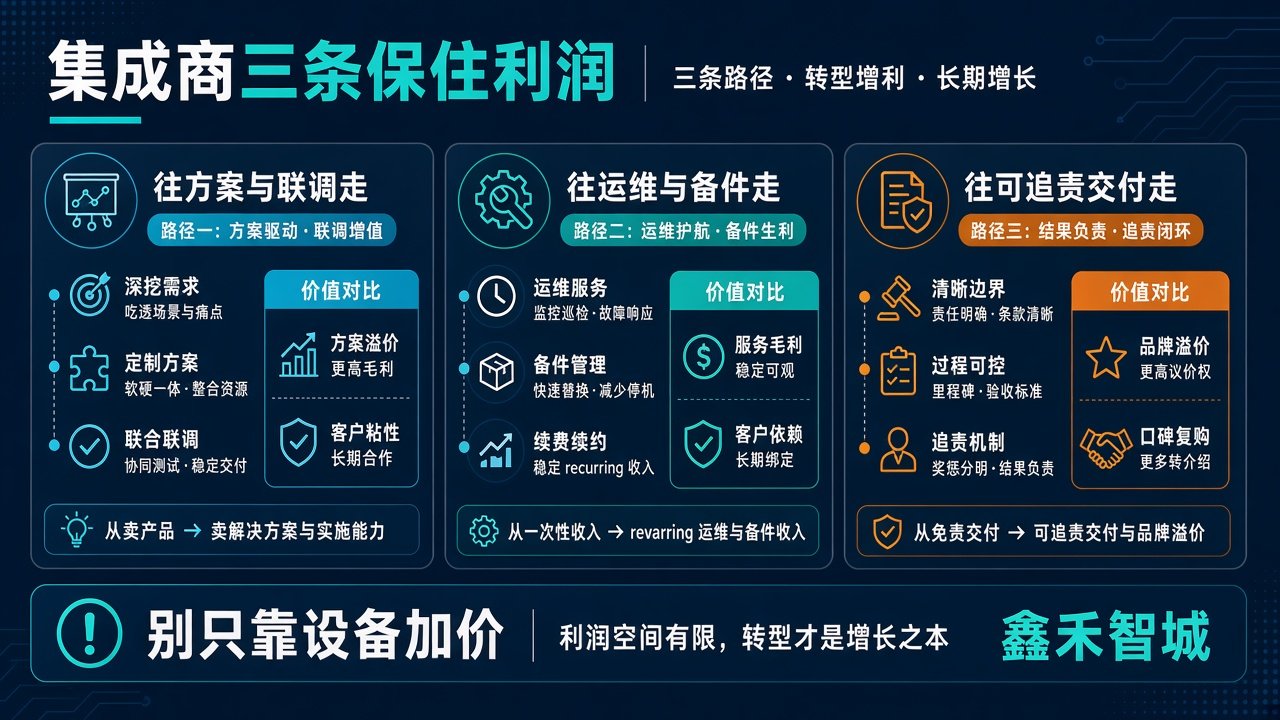
场景/技术关系示意:可守的服务与方案层示意(非真实价值图)。
05 一句实话
设备商自己开机造设备那天,集成商的报价单就薄了一页。
这行拼到最后,拼的是谁被替换的成本高。以前靠关系,现在关系在集采和直销面前越来越脆;能留下来的,是“出事了两小时到场”的硬本事。
设备会更新换代,交付和响应不会。
你更想补「方案设计」,还是补「运维订阅」?二选一补厚报价单,别只剩设备差价。
— 鑫禾智城
关注鑫禾智城,把设备层被吃掉,放进方案与运维价值里一起补。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。