厂商直供进区县:本地集成商被挤成施工队之后
厂商直供进区县后,本地集成商常被写成实施方——活还在,合同身份却从总包挤成了施工队。
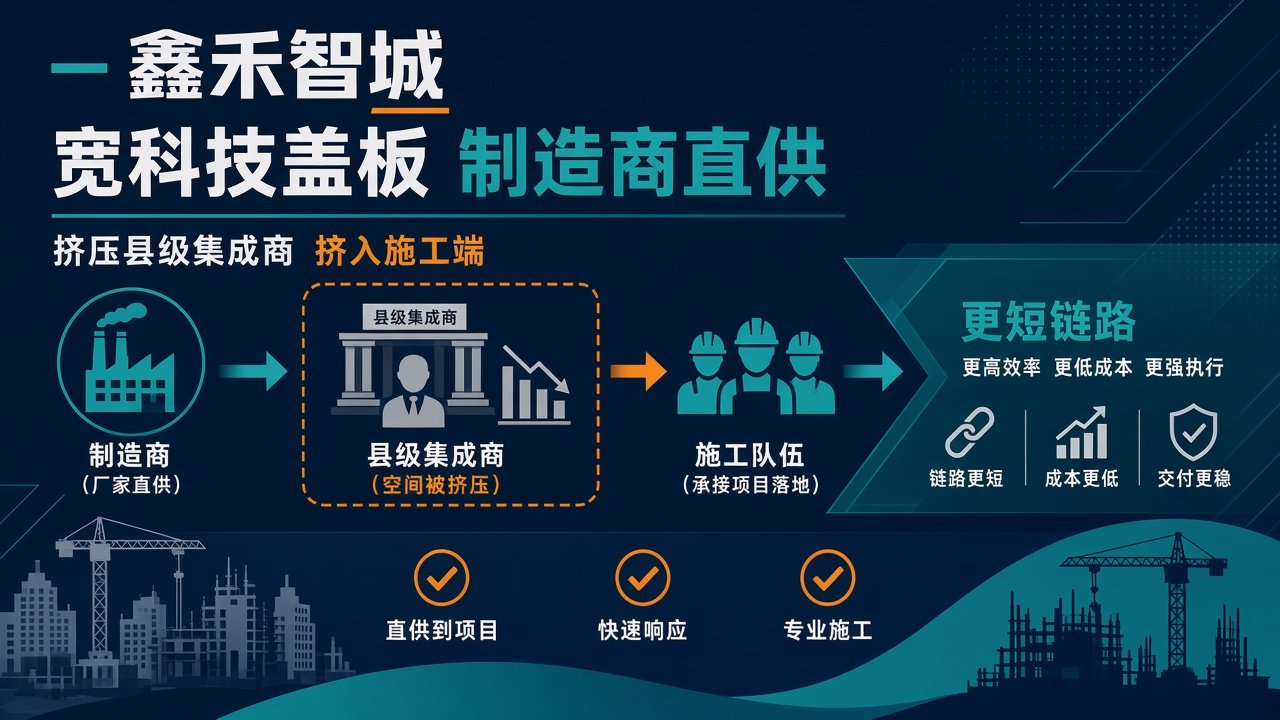
场景示意图,非实际项目照片或产品操作界面。
有个做区县安防的老板跟我讲过一件事:他跟县里某个局吃了十年饭,今年这个局的监控升级,中标方写的是厂商,实施方写的是他。
活还是他干,合同已经不是他的了。
这不是个例。翻一圈十月的公开中标公告,银行、能源、县级公安这三类,正在被厂商和运营商一个接一个直接端走。
01 密集的半个月
十月初到中旬,公开渠道能查到的就有这些:某股份制银行 2026 至 2029 年度全行安防产品入围,头部厂商集体进候选;某国有大行省级分行安防监控硬盘入围由厂商直接中标;某石化销售公司监控设备框架采购同样由厂商拿下;某地级市公安局交管局的监控备品备件采购,中标金额三百余万。
单子从一百多万到上亿框架都有,行业覆盖银行、能源、公安。
通稿里写的是“服务下沉”“渠道深耕”。换个角度看,这是集采季用框架协议,把原本零散的区县项目一次性锁死。
以前这些单子,是区县集成商拿着关系去啃的;现在厂商带着产品和账期直接进,运营商带着授信顺手总集。
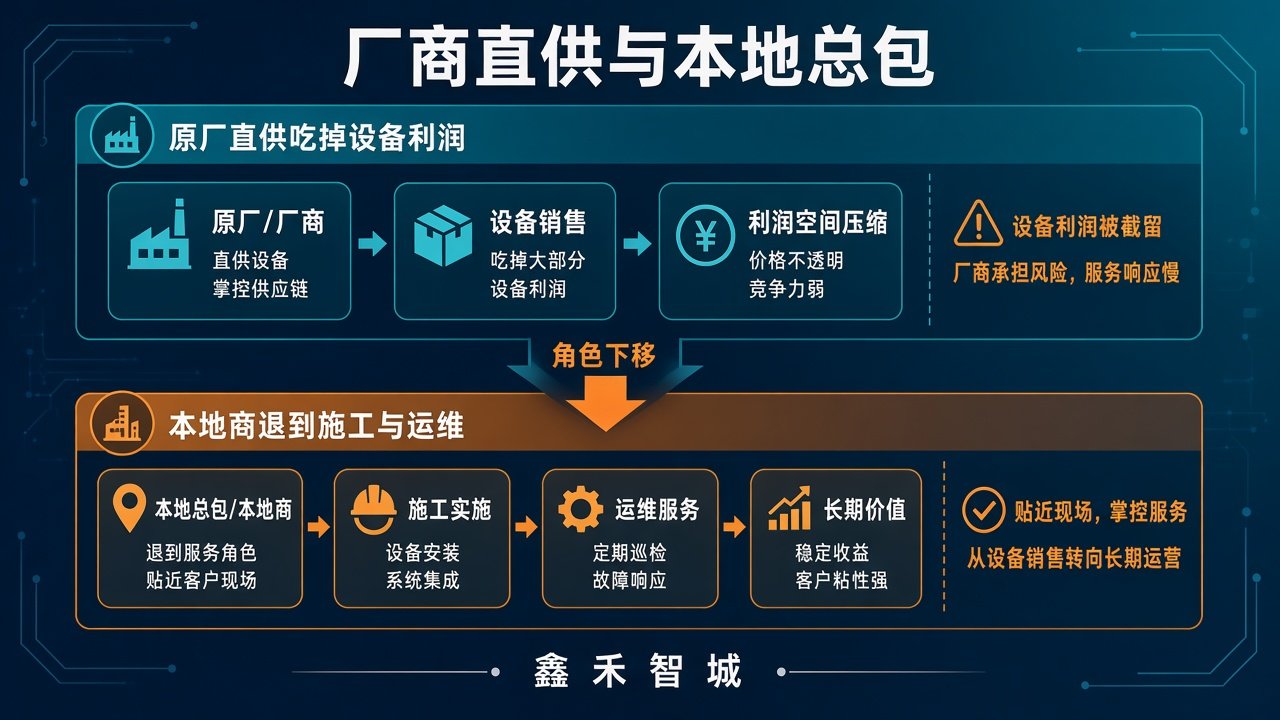
场景/技术关系示意:集成商角色下移路径示意(非真实组织图)。
02 被抽掉的是两头,不是中间
过去一个本地集成商赚钱靠三块:总包差价、客情维护、后续运维。现在这套被拆了。
厂商直供或运营商总集,把产品和账期拿走。厂商能垫资,运营商有授信,这两样你都比不了。然后把实施外包给你,你拿安装调试费。
最肥的总包和最能拴住客户的客情,两头都没了,剩下的是你最不缺、也最不值钱的那点人工。
有个河北的老板算过这笔账:去年总包县里一个三百多万的监控改造,含设备含实施含三年运维,毛利大概十八个点。今年同一个局同类型项目,中标方换成厂商,他只接到实施分包,八十多万,纯人工加辅料。
一个点位,总包时报八百到一千二;实施分包八十到一百五。三百多个点,总包能留五十多万毛利,分包到手连十万都悬。
更现实的是,实施分包还不稳。厂商在县里往往同时发展两家服务商,你从“关系户”变成了系统里一张可替换的工单。
03 厂商为什么现在敢直接插到区县
两个原因,都不复杂。
一是渠道下沉。 头部厂商的县区级代理和服务商体系这几年铺得很密,一个县里能找到两三个服务商。它不需要你当二传手了。
二是运营商顺手打包。 运营商带着 5G、算力、ICT 总集,把监控一起收了。运营商账期比你还长、授信比你还松,区县局也更认。
有人觉得小单厂商看不上。可这半年中标的单,一百多万到三百万再到上亿框架,全是中小单堆出来的。你以为的零散市场,在它眼里是一张张现成的网。
04 还剩什么,能抢回什么
能接这种单的,从来不是技术最硬的,是垫得起钱、拴得住关系的。现在钱和关系被拿走一半,你手里就剩人到场、活干好、半夜爬梯子这门手艺。
这门手艺值钱,但别指望它让你重新当上总包。真要找位置,方向大致两条:
一是抱住一个运营商,当长期实施队,把安装调试做成稳定现金流,用确定性换规模。
二是去啃厂商不愿下沉的活:老旧系统改造、跨品牌对接、多部门协调、利润薄但麻烦的项目。这些活厂商做不了,也懒得做。
有老板把公司名从“某智能科技”改成“某实施服务”,主动降维,反而接到三个运营商的长期单。他的说法是:当不了总包,就当最稳的那个施工队,现金流比面子实在。
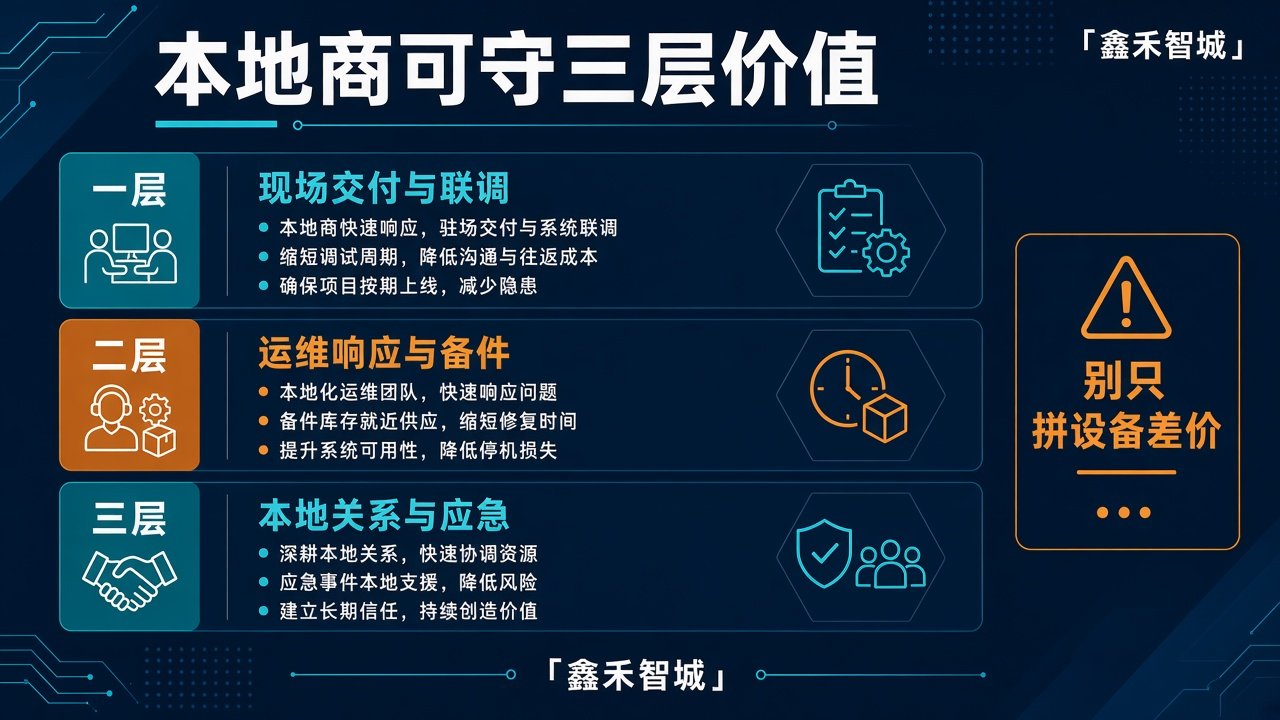
场景/技术关系示意:本地商可守的价值层示意(非真实案例)。
05 一句话给你压住阵脚
下次甲方拿“厂商都能直供,你凭什么加价”来压价,你可以这样回:
直供的是产品,半夜爬梯子上门的是你。
账可以这么算,但别指望靠这句话把总包要回来。这一轮洗牌挤掉的是二传手,留下的是手上有活的人。砖还是得自己搬,只是搬给谁,今年得想清楚。
你手上的项目,今年是总包还是分包?分包的话,一个点位到手多少?
你更想守「本地交付与运维」,还是转「方案+集成咨询」?二选一定位,再谈和原厂怎么合作。
— 鑫禾智城
关注鑫禾智城,把直供冲击,放进本地交付与角色定位里一起想。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。