停车场估值不低,为什么贷款还没批?|评估报告里的数,离到账还差什么?
停车场估值不低,为什么贷款还没批?评估报告里的数,离到账还差什么?
场景示意图,非实际项目照片或产品操作界面。
一份停车场评估报告放在桌上,数字不低;另一边,融资申请还在补材料。运营人员疑惑:车每天在停,费每天在收,怎么还不能放款?
这可以是停车项目里的一个典型设想。评估结论回答的是特定条件下如何判断价值;贷款还要回答钱从哪里还、权利能否落实、风险由谁承担。 两边需要的材料有交集,判断任务却不同。
01 先确认大家说的是哪一个数字
账面金额来自适用的会计制度,可能涉及成本、折旧、减值等因素;它不能直接回答现在卖多少钱。评估结论则对应特定对象、目的、基准日和假设,必须连报告里的限定条件一起读。
如果进入交易,还要区分成交金额和扣除税费、补证、改造及其他相关支出后的净回收。融资申请则另有借款人、担保安排、还款来源和期限要求。本文把它们称作四个数字,只是方便沟通,并非四个法定估值类别。
这几个数没有一条通用的换算公式,也不保证总是一个比一个低。 有些差异来自统计范围不同,有些来自交易条件改变,先把同一批车场、同一段期限对齐,比较才有意义。
财务与工程人员核对评估假设、停车订单及结算记录的场景示意。
02 评估假设要能回到车场现场
看收益预测时,可以追问:收费泊位是全部泊位还是实际开放泊位?利用率怎么算?免费时段、包月优惠、退款和欠费是否分别处理?已经到期的经营期限,有没有被继续算进收入?
平台上的“应收”尤其容易被误用。订单生成、支付成功、退款完成和渠道结算,是不同环节。拿应收总额代替实际到账,模型看起来会更好,实际可支配的钱却没有增加。
工程团队应保留指标定义、数据时间范围和异常解释。例如一处车场因施工停用,不能简单删掉低收入月份,让全年曲线看起来平稳。可追溯的坏数据,比解释不清的漂亮曲线更有用。
03 贷款审批还要把期限和责任接起来
假如经营安排只覆盖剩余若干年,融资方案就需要面对到期后的收入与移交问题。不能因为设备还能使用,就默认收费权也会自动续期。
金融机构还会结合具体业务审核权属、授权、担保、既有负债及偿债安排。经营权文件齐备,并不自动意味着能用于担保;系统有连续流水,也不意味着一定获批某种融资工具。
国办发〔2022〕19号要求盘活过程中做好审计、评估、决策审批,防范新增隐性债务。 对工程商而言,适合承担的是设备、业务和记录的核实,融资结构与权利效力需要相应专业人员判断。
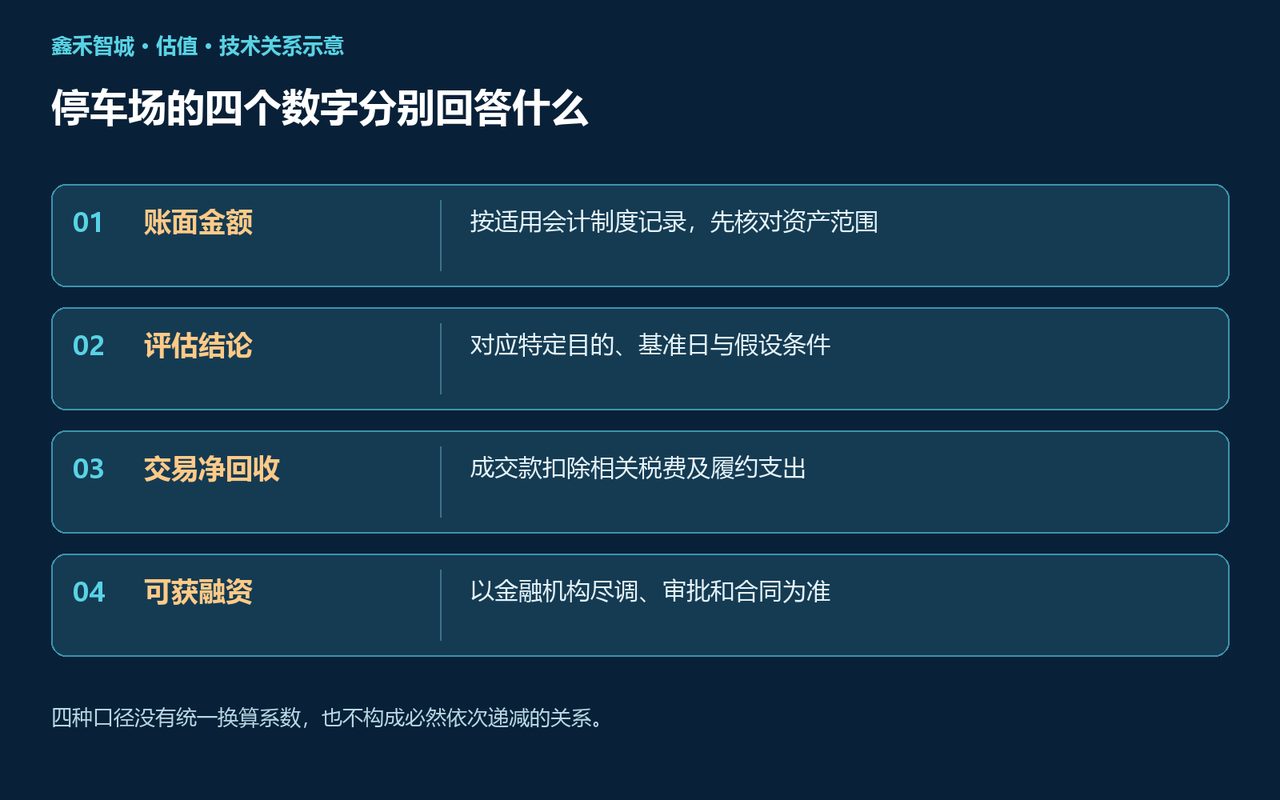
技术关系示意:停车场的四个数字分别回答什么。
04 别只交一张收入汇总表
给评估或尽调人员交数据时,建议让四类记录能够互相核对:点位与开放时间、订单与计费规则、支付与退款、结算与到账。数据导出还应写清时区、截数时间和状态定义。
遇到跨日结算,说明是哪一批订单在何时到账;遇到免费放行,说明依据和审批记录。平台权限变更、人工补录与规则调整,也应留下操作日志,避免事后无法解释同一个月为什么出现两套数字。
可以在交付前做一次抽查:选一笔普通订单、一笔退款和一笔跨期结算,让不参与开发的人沿记录查到结果。查不通的地方,就是下一步需要补齐的材料。
停车系统能把经营事实说明白,才有条件支撑别人判断价值;它不能替评估机构定价,也不能替银行承诺放款。
如果明天有人问“这个月实际收到了多少钱”,你的平台能从汇总表追到哪一笔订单?
— 鑫禾智城 —
关注鑫禾智城,把停车、网络和弱电系统讲明白,让建设有依据,运维有记录。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。