停车场还在用,经营权怎么就能转让?|雁江旧案例,今天还能照着做吗?
停车场还在用,经营权怎么就能转让?雁江旧案例,今天还能照着做吗?
场景示意图,非实际项目照片或产品操作界面。
停车场没有拆,也没有停业。车主照常进出,管理和收费的安排却发生了变化。对第一次接触这类项目的人来说,最容易疑惑的是:场地还在原地,究竟转让了什么?
雁江停车场项目可以帮助理解这个问题。有期限的经营安排,与把停车场所有权直接出售,是两件需要分别确认的事。 看案例,应先读清交易标的,再看成交金额和后续融资。
01 先读原始披露里的交易范围
川投集团2018年公司债券募集说明书摘要披露,资阳市雁江区停车场PPP项目于2016年正式启动,相关存量资产经营权有偿转让给社会资本,转让价格为30,948.14万元,项目期限12年。
同一披露写明,社会资本通过停车场运营收费以及政府补贴获得合理回报,并披露相关资产支持专项计划已在深交所发行。 所以,不能把这个旧案例简化成“纯靠停车费、完全没有财政安排”的现成模板。
这里常说的TOT,即转让、运营、移交。它表达了一种阶段关系,具体转让的权利、设施范围、责任和期满条件,仍要回到协议与项目文件里确认。
02 转让后 谁来保证车场正常用
工程商接到的工作,往往发生在“运营”两个字里。收费设备、网络链路、计费规则和人员权限都要交接;车场原有月租、优惠、未结订单和退款,也不能因为换了运营主体就失去去向。
建议交接时设置一个明确时点,核对之前的订单由谁收款、之后的订单进入哪个账户,跨期退款和渠道结算如何处理。现场设备清单、管理员账号、配置备份、故障记录应当对应到具体车场。
换了运营方,服务仍要持续。 一场交接如果只签了资产数量,却没有验证收费与维护是否能继续,后面的矛盾会直接落到车辆通行和财务核对上。
停车管理团队核对设备清单并交接后续维护工作的概念场景。
03 有经营收入 也不会自动变成证券
资产支持证券(ABS)是一类以特定基础资产及其现金流为支持的融资安排。案例中发行过相关产品,不意味着另一个停车项目接入平台、跑出一段流水,就自动具备发行条件。
基础资产的合规性、权利安排、现金流稳定性、交易结构、增信及信息披露,都需要对应业务的专业判断。订单记录是理解经营事实的资料之一,不能包办这些判断。
从系统侧可以做的是:保留完整历史记录,能够解释收费调整、停用时段、退款及差额;把数据导出权限和交接责任约定清楚。不能为了让曲线稳定,把异常月份或运营成本从资料里删掉。
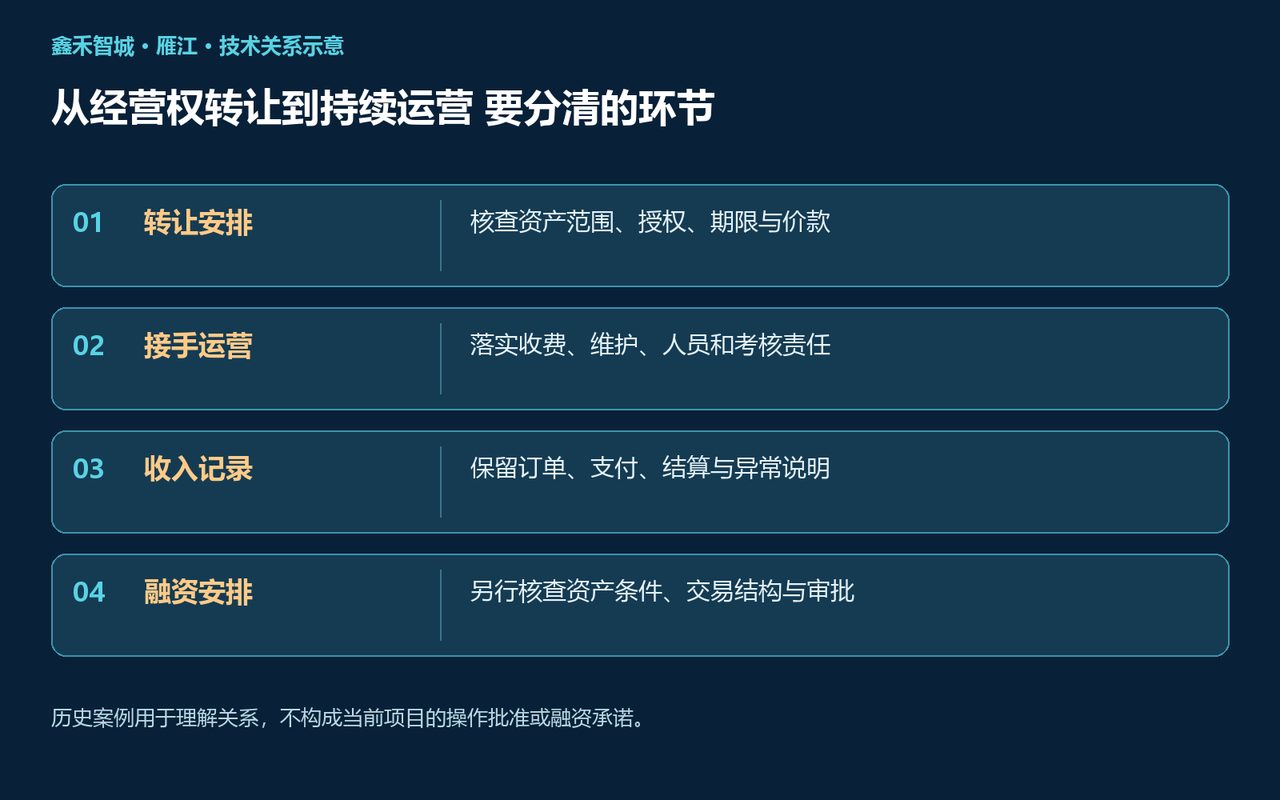
技术关系示意:从经营权转让到持续运营 要分清的环节。
04 旧案例的条款 今天不能直接搬
雁江项目起步时的制度背景,与后续新实施项目并不相同。2024年第17号令对适用项目、使用者付费及运营义务作出规定,并对新旧项目适用划定了边界。
因此,看到历史协议中的补贴安排,不能直接写进今天的方案;同样,不能用今天的简化说法给旧项目倒推定性。是否适用某种模式,应由实施方结合当前规则和具体文件核查。
对工程团队,更实用的借鉴是先把交接材料做实:设备能用、权限可控、业务不中断、账目能接上、维护有人负责。融资工具会变化,这些基础工作仍然直接影响运营。
值得借鉴的不是照抄一笔交易,而是搞清楚权利怎样交接、服务怎样持续、收入怎样留下证据。
如果你的停车场明天换运营方,哪些数据和权限必须当天交清?
— 鑫禾智城 —
关注鑫禾智城,把停车、网络和弱电系统讲明白,让建设有依据,运维有记录。
配图为原创场景或技术关系示意,不对应真实项目、检测报告或厂商界面。